ЖИ көмекші


 Қауіпсіз төлем


1 жыл бойы шексіз жүктеңіз
Салықтаң экономикалық мәні

#1 слайд
Кіріспе.
Салықтардың
экономикалық
мәні.Алматы мемлекеттік бизнес
колледжі
Жармухамбетова
Р.А.
1 слайд
Кіріспе. Салықтардың экономикалық мәні.Алматы мемлекеттік бизнес колледжі Жармухамбетова Р.А.
#2 слайд
Салықтар – шаруашылық
жүргізуші субъектілердің,
жеке тұлғалардың мемлекет
пен екі арадағы мемлекеттік
бюджет арқылы жүзеге
асырылатын, қаржы
қатынастарын сипаттайтын
экономикалық санат Салықтар – мемлекеттік
бюджетке заңды және жеке
тұлғалардан белгілі бір
мөлшерде түсетін міндетті
төлемдер
2 слайд
Салықтар – шаруашылық жүргізуші субъектілердің, жеке тұлғалардың мемлекет пен екі арадағы мемлекеттік бюджет арқылы жүзеге асырылатын, қаржы қатынастарын сипаттайтын экономикалық санат Салықтар – мемлекеттік бюджетке заңды және жеке тұлғалардан белгілі бір мөлшерде түсетін міндетті төлемдер
#3 слайд
Салықтар – тауарлы
өндіріспен бірге, қоғамның
топқа бөлінуінің және
мемлекеттің пайда болуымен,
оған әскер, сот, қызметкерлер
ұстауға қаражаттың қажет
болуынан пайда болды Салықтардың
экономикалық
мазмұны
3 слайд
Салықтар – тауарлы өндіріспен бірге, қоғамның топқа бөлінуінің және мемлекеттің пайда болуымен, оған әскер, сот, қызметкерлер ұстауға қаражаттың қажет болуынан пайда болды Салықтардың экономикалық мазмұны
#4 слайд
Салықты бюджетке төленетін
басқа да міндетті төлемдерден
ерекшелендіретін айрықша
белгілері бар, атап айтсақ:
– мемлекетке тиесілі қоғамдық жиынтық
өнімді бөледі;
– ақшалай нысанда төленеді;
– қайтарылмайтын төлем болып табылады;
– салықты төлеген кезде меншік нысандары
айқындалады;
– тұрақты экономикалық қатынас туғызады.
4 слайд
Салықты бюджетке төленетін басқа да міндетті төлемдерден ерекшелендіретін айрықша белгілері бар, атап айтсақ: – мемлекетке тиесілі қоғамдық жиынтық өнімді бөледі; – ақшалай нысанда төленеді; – қайтарылмайтын төлем болып табылады; – салықты төлеген кезде меншік нысандары айқындалады; – тұрақты экономикалық қатынас туғызады.
#5 слайд
Мемлекет заңды және жеке
тұлғаларға салық салу арқылы
қажетті соманы өндіріп алып
отырады. Мұның экономикалық
сипаттамасы мемлекет салықты
белгілеу және өндіріп алу арқылы
өндірілген қоғамдық жиынтық
өнімнің бір бөлігін өзіне тиесілі
сома ретінде айналдырып алады. 1.Салық – мемлекетке
тиесілі қоғамдық жиынтық
өнімді бөледі.
5 слайд
Мемлекет заңды және жеке тұлғаларға салық салу арқылы қажетті соманы өндіріп алып отырады. Мұның экономикалық сипаттамасы мемлекет салықты белгілеу және өндіріп алу арқылы өндірілген қоғамдық жиынтық өнімнің бір бөлігін өзіне тиесілі сома ретінде айналдырып алады. 1.Салық – мемлекетке тиесілі қоғамдық жиынтық өнімді бөледі.
#6 слайд
Натуралдық нысанда төленуі де
мүмкін. Мәселен, ауыл
шаруашылығы саласында
жиналған өнімнің бір бөлігі салық
ретінде төленеді.
Салық кодексінде салық
ақшалай нысанда төленуі тиіс деп
атап көрсетілген 2. Салық – ақшалай
нысанда төленеді.
6 слайд
Натуралдық нысанда төленуі де мүмкін. Мәселен, ауыл шаруашылығы саласында жиналған өнімнің бір бөлігі салық ретінде төленеді. Салық кодексінде салық ақшалай нысанда төленуі тиіс деп атап көрсетілген 2. Салық – ақшалай нысанда төленеді.
#7 слайд
Салықты төлеген кезде ақша тек бір
бағытта ғана қозғалады, яғни салық
төлеушіден мемлекетке бағытталады.
Мұның қайтарымды төлемдерден
(мысалы, мемлекеттік қарыз)
айырмашылығы:
- Біріншіден, ақша салық
төлеушілерден мемлекетке қарай
қозғалады;
- Екіншіден, кері қайтады, яғни
мемлекеттен салық төлеушілерге
бағытталады. 3. Салық –
қайтарылмайтын төлем
болып табылады.
7 слайд
Салықты төлеген кезде ақша тек бір бағытта ғана қозғалады, яғни салық төлеушіден мемлекетке бағытталады. Мұның қайтарымды төлемдерден (мысалы, мемлекеттік қарыз) айырмашылығы: - Біріншіден, ақша салық төлеушілерден мемлекетке қарай қозғалады; - Екіншіден, кері қайтады, яғни мемлекеттен салық төлеушілерге бағытталады. 3. Салық – қайтарылмайтын төлем болып табылады.
#8 слайд
Салықты төлеген кезде меншік
нысандары ақша қаражаттарына,
немесе материалдық құндылықтарда
жеке меншіктен мемлекеттік
меншікке өтеді. С алық салу
мемлекетке тиесілі меншіктерді
иеліктен шығарады, ал меншік иелері
арасындағы туындайтын салық
қатынастарында мемлекет жеке
меншіктен мемлекеттік меншікке
салық төлемдерінде меншік
құқықтарын өзгерте алады. 4. Салықты төлеген кезде
меншік нысандары
айқындалады.
8 слайд
Салықты төлеген кезде меншік нысандары ақша қаражаттарына, немесе материалдық құндылықтарда жеке меншіктен мемлекеттік меншікке өтеді. С алық салу мемлекетке тиесілі меншіктерді иеліктен шығарады, ал меншік иелері арасындағы туындайтын салық қатынастарында мемлекет жеке меншіктен мемлекеттік меншікке салық төлемдерінде меншік құқықтарын өзгерте алады. 4. Салықты төлеген кезде меншік нысандары айқындалады.
#9 слайд
Салықты белгілеуде тұрақты
салық қатынастары пайда болады.
тұрақтылықты мынадан байқауға
болады, яғни салық жеке түрде
емес, нормативті құқықтық
актілермен белгіленеді. Мәселен,
бір тұлғаның нақты салық салу
объектісі бар болса, ол салық
міндеттемелерін орындаушы
болып табылады 5.Салық – тұрақты
экономикалық қатынас
тудырады.
9 слайд
Салықты белгілеуде тұрақты салық қатынастары пайда болады. тұрақтылықты мынадан байқауға болады, яғни салық жеке түрде емес, нормативті құқықтық актілермен белгіленеді. Мәселен, бір тұлғаның нақты салық салу объектісі бар болса, ол салық міндеттемелерін орындаушы болып табылады 5.Салық – тұрақты экономикалық қатынас тудырады.
#10 слайд
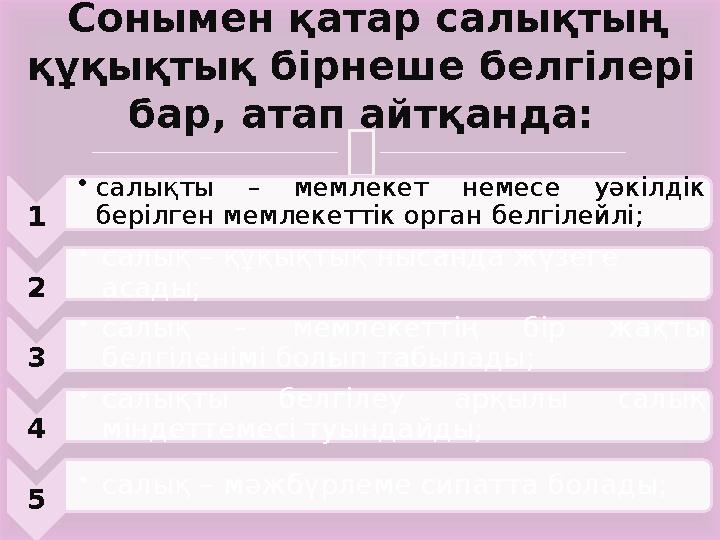
Сонымен қатар салықтың
құқықтық бірнеше белгілері
бар, атап айтқанда:
1 •
с алықты – мемлекет немесе уәкілдік
берілген мемлекеттік орган белгілейлі;
2 •
салық – құқықтық нысанда жүзеге
асады;
3 •
салық – мемлекеттің бір жақты
белгіленімі болып табылады;
4 •
салықты белгілеу арқылы салық
міндеттемесі туындайды;
5 •
салық – мәжбүрлеме сипатта болады;
10 слайд
Сонымен қатар салықтың құқықтық бірнеше белгілері бар, атап айтқанда: 1 • с алықты – мемлекет немесе уәкілдік берілген мемлекеттік орган белгілейлі; 2 • салық – құқықтық нысанда жүзеге асады; 3 • салық – мемлекеттің бір жақты белгіленімі болып табылады; 4 • салықты белгілеу арқылы салық міндеттемесі туындайды; 5 • салық – мәжбүрлеме сипатта болады;
#11 слайд
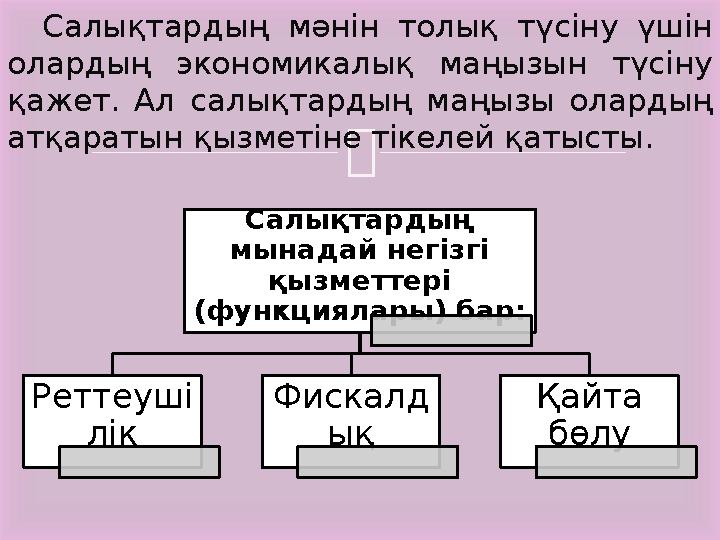
Салықтардың мәнін толық түсіну үшін
олардың экономикалық маңызын түсіну
қажет. Ал салықтардың маңызы олардың
атқаратын қызметіне тікелей қатысты.
Салықтардың
мынадай негізгі
қызметтері
(функциялары) бар:
Реттеуші
лік Фискалд
ық Қайта
бөлу
11 слайд
Салықтардың мәнін толық түсіну үшін олардың экономикалық маңызын түсіну қажет. Ал салықтардың маңызы олардың атқаратын қызметіне тікелей қатысты. Салықтардың мынадай негізгі қызметтері (функциялары) бар: Реттеуші лік Фискалд ық Қайта бөлу
#12 слайд
Фискалдық
функция
барлық мемлекеттерге тән
негізгі қызмет. Оның көмегімен
бюджеттік қор қалыптасады,
мұның өзі салықтардың
қоғамдық міндеттерін арттыра
түседі
12 слайд
Фискалдық функция барлық мемлекеттерге тән негізгі қызмет. Оның көмегімен бюджеттік қор қалыптасады, мұның өзі салықтардың қоғамдық міндеттерін арттыра түседі
#13 слайд
Салықтардың
реттеушілік
функциясы
мемлекеттің экономикалық
қызметінің ұлғаюымен
байланысты пайда болады. Ол
ұлттық шаруашылықтың
дамуына қабылданатын
бағдарламаға сәйкес ықпал
етеді.
13 слайд
Салықтардың реттеушілік функциясы мемлекеттің экономикалық қызметінің ұлғаюымен байланысты пайда болады. Ол ұлттық шаруашылықтың дамуына қабылданатын бағдарламаға сәйкес ықпал етеді.
#14 слайд
Қайта бөлу
функциясы
түрлі субъектілер табысының
бір бөлігі мемлекеттің
қарамағына өтеді. Бұл
функцияның іс-әрекетінің
ауқымы жалпы ұлттық өнімде
салықтардың алатын үлесі
арқылы анықталады; ол
ұлттық табыстың
мемлекеттендірілу дәрежесін
көрсетеді.
14 слайд
Қайта бөлу функциясы түрлі субъектілер табысының бір бөлігі мемлекеттің қарамағына өтеді. Бұл функцияның іс-әрекетінің ауқымы жалпы ұлттық өнімде салықтардың алатын үлесі арқылы анықталады; ол ұлттық табыстың мемлекеттендірілу дәрежесін көрсетеді.




 Бұл курс Қазақстан Республикасы Оқу-ағарту министрлігімен келісілген