ЖИ көмекші


 Қауіпсіз төлем
жүктеу мүмкіндігіне ие боласыз
Бұл материал сайт қолданушысы жариялаған. Материалдың ішінде жазылған барлық ақпаратқа жауапкершілікті жариялаған қолданушы жауап береді. Ұстаз тілегі тек ақпаратты таратуға қолдау көрсетеді. Егер материал сіздің авторлық құқығыңызды бұзған болса немесе басқа да себептермен сайттан өшіру керек деп ойласаңыз осында жазыңыз
 04 Мамыр 2020
 1203
1 жыл бойы шексіз жүктеңіз
Азаматтық құқық пен сақтандыру құқығының арақатынасы.
Тақырыбы: Азаматтық құқық пен сақтандыру құқығының арақатынасы.
Жоспар:
Кіріспе
Азаматтық құқық негіздерінің ерекшеліктері
І.1. Азаматтық құқық оқу пәні ретінде.
І. 2. Азаматтық құқықтық қатынастар
І. 3. Азаматтар мен басқа да жеке тұлғалар –азаматтық құқық субъектілері.
І.4. Азаматтық құқық субъектілілерінің құқық қабілетілігі
І.5. Азаматтық құқық субъектілерінің әрекет қабілеттілігі.
I.6. Заңды тұлғалардың құқық қабілеттілігі
I.7. Мұрагерлік құқығы мен мұрагерліктің негіздері
I.8. Мұраның құрамы мен мұраның ашылуы
I.9. Өсиет бойынша мұрагерлік және Заңды мұрагерлік
Сақтандыру құқығының ерекшеліктері
ІІ. 1. Сақтандыру шарты мен сақтандыру түрлері
ІІ. 2. Міндетті және ерікті сақтандыру
ІІ. 3. Сақтандыру объектісі: жеке және мүліктік сақтандыру
ІІ. 4. Сақтанушы. Сақтандырушы. Сақтандырылған адам
ІІ.5. Сақтандыру жағдайы сақтандыру шартының нысаны
IІ.6. Сақтандыру шартының мазмұны.
ІІ.7. Сақтандыру шартының қолданылу мерзімі
ІІ.8. Сақтандыру құпиясы. Сақтандыру ісі және сақтандыру қызметі
ІІІ. Сақтандыру құқығына сауалнама нәтижелері
Қорытынды бөлім
Кіріспе
Азаматтық құқық – Қазақстан Республикасының құқық салаларының бірі болғандықтан күнделікті тыныс тіршілікпен, сондай-ақ азаматтардың заңды тұлғалар мен мемлекеттің өзімен, оның әкімшілік, аумақтық бөліністерімен тығыз байланысты. Азаматтық құқықты зерттемес бұрын азаматтық құқықтың пәнін анықтап, басқаша айтқанда мұның пәні не екенін белгілеп алуға тиістіміз. Ал Азаматтық құқықтың пәнін анықтаудың өзі оңай шаруа емес, өйткені Азаматтық құқықпен реттелетін қоғамдық қатынастардың ауқымы өте кең де сан қырлы. Құқық жүйесі іштей құқық салаларына бөлінетіндігі белгілі. Әдетте құқықтың қандай салаға жататындығын анықтау үшін оның пәні мен құқықтық реттеу әдістемесі қолданылады. Қазақстан Республикасының және әлемдегі күрделі азаматтық құқықтағы күрделі институттарының бірі – мұрагерлік құқықығы болып табылады. Мен өз ғылыми зерттеу жұмысымда мұрагерлік құқықтың негізгі аспектілерін ашып көрсетуді мақсат еттім. Қазақстан Республикасының мұрагерлік құқығы ежелгі алғашқы қауымдық құрылыстан бері келе жатқан өте күрделі иснституттардың бірі болып табылады. Оған дәлел ретінде Әлкей Марғұланның еңбектерінде жазылған, Қасым ханның қасқа жолы, Есім ханның ескі жолы, Тәуке ханның «Жеті жарғысында» көрініс тапқан болатын. Атақты заңгер Радловтың еңбектерінде мұра адам қайтыс болғаннан кейін берілетін зат деп көрсеткен болатын. Мұра – мұрагер алғашқы қауымдық құрылыстан бастап адам өмір сүргеннен бастап қолданылатын заттарының бала шағаларына қолданысқа қалып отыруы болып табылады. Қазіргі заманда мұра қалдырушы заңды түрде мұрагеріне өз мүлкін рәсімдеп кетуі мүмкін немесе ол заңды түрде 6 айдан кейін рәсімделеді. Мұраны немесе мүлікті, өмірді сақтандыру қазіргі заман талыбына айналған сияқты. Әлеуметтік жағдайы тұрақты емес қазақстан Республикасының азаматтары өзінің өмірі мен пәтерлерін сақтандырудан гөрі автокөліктерін ғана сақтандыратынын білеміз. Сондықтан сақтандыру құқығының тиімділігін зерттеу менің ғылыми жұмысымның міндеттерінің біріне айналды. Cақтандыру – сақтық ұйымы өз активтері есебінен жүзеге асыратын сақтық төлем арқылы сақтандыру шартында белгіленген сақтық жағдайы немесе өзге де оқиғалар туындаған кезде жеке немесе заңи тұлғалардың заңды мүдделерін мүліктік жағынан қорғауға байланысты қатынастар кешені. Сақтандыру процесі сақтандыру шарты негізінде не өзара сақтандыру қоғамына мүшелік негізінде жүзеге асырылады. Біздің қоғамымыздағы сақтандыру өзі өмір сүрген уақыт ішінде өзінің қалыптасуы мен даму процесіне байланысты айтарлықтай өзгерістерге ұшырады. Сақтандыру жиырмасыншы жылдан бастап, сала ретінде өндіріс процестерінің дамуына және ұлттық табысты бөлуге, материалдық игіліктерді жасауға ықпал жасай бастады. Соңғы жылдар ішінде сақтандыру жүйелері түбегейлі қайта құруларға төтеп берді. Осыған орай отандық сақтандыру нарығын демонополизациялаудың нақты фактісі болып әрі осының жалғасы ретінде айтарлықтай жеделдікпен альтернативтік сақтандыру компаниялары пайда бола бастады. Қазір сақтандырушылардың қызметтері үшін үлкен кеңістік бар. Ондаған тіпті жүздеген әртүрлі мәртебедегі әрі сан алуан меншіктік нысандағы сақтандыру ұйымдары құрылуда. Сақтандырудың бұрынғыларынан түбегейлі өзгеше жаңа түрлері пайда болып, бұл жерде сақтандыру жағдайындағы орын алған олқылықтар мен кемшіліктер ескерілген. Сақтандырушылардың қызметтері мен ұйымдарының тәртібіне қатысты сауатты жасалған заң шығару актілерінсіз, нарық жоқ. Өйткені заң сақтандыруды қалыптастырудың, дамытудың негізі болып табылады. Нарықтық қатынастардың қалыптасуына орай, өзге салалармен қатар сақтандыру да қазіргі Қазақстанның экономикадағы ролі арта түсуде.
Зерттеудің өзектілігі. Зерттеу жұмысымның тақырыбын « Азаматтық құқық пен сақтандыру құқығының арақатынасы» деп атауының себебі қазіргі таңдағы халқымыздың «Сақтансаң сақтайды» сөзімен байланысты. Қазіргі техногендік дәуірге тән түсінігі қалыптасты, яғни бүгінде сақтандыруды адамның өзі атқара береді, көлігіңізден бастап, өміріңізге дейін, тіпті әйгілі әншілер дауысын, тым сұлулар әдемілігін сақтандырып жатады. Сондықтан әрбір азаматтың азаматтық құқығы сақтандыру құқығын тиімді пайдалану болып табылады.
Зерттеудің әдісі. Тақырыпты зерттеуді мен Азаматтық құқық кодексін оқудан бастадым. Кодекстен қазіргі таңдағы өзекті мәсеселерді талқылайтын тармақтарының көптігін анықтап, мұрагерлік пен сақтандыру құқықтарын зерттеуді бастадым. Бейнежазбаларды тыңдап, қосымша БАҚ құралдарын талдап өзіндік тұжырым жасау арқылы салыстырмалы зерттеу әдісін қолдандым.
Зерттеу жұмысының жаңашылдығы. Қазіргі заман талабына сай азаматтардың өз құқықтарын тиімді де дұрыс пайдалану ерекшеліктерін түсіндіру. Азаматтық құқықтың ішіндегі өмірімізде елеулі орынға ие мұрагерлік пен сақтандыру құқықтарының арақатынасын талдау болып табылады. Өйткені адамға ең қымбат нәрсе ол адамның өмірі.
Зерттеу жұмысының нәтижесі мен қорытындысы. Бұл жұмыстың нәтижесінде азаматтық құқық пен сақтандыру құқығының арақатынасының байланыстылығына көз жеткіздім. Халықтың мұрагерлік пен сақтандыру құқықтары туралы толық ақпараттандырылмағанын түсіндім. Заман қажеттілігіне сай заңнамалардың өзіміздің өмірімізге қажетті тұстарының ерекшеліктерін жақсы білдім. Болашақ заңгер ретінде құқықтық сауаттылықтың қажеттілігін анықтадым.
Зерттеу жұмысының практикалық қолдану салалары. Құқықтану мамандығын таңдаған болашақ заңгерлерге қосымша ақпарат ретінде пайдалану. Сақтандыру компаниялары туралы ақпараттар жиынтығы болып табылатынына сенімдімін.
Азаматтық құқық негіздерінің ерекшеліктері
Азаматтық және азаматтық заңдар ұғымына,жүйесіне және олардың қолданылуына қатысты барлық мәселелер көлемін зерттейтін құқықтық ғылым саласын азаматтық құқық ғылымы деп таниды.
Азаматтық құқық ғылымының міндеті - азаматтық-құқықтық нормалар жүйесінің және оның жекелеген буындарының пайда болуы мен мазмұнының ерекшеліктерін анықтайтын жағдайларды зерттеу.Егер азаматтық құқықтың пәні қоғамдық қатынастардың белгілі бір саласы болса,азаматтық құқық ғылымының пәні құқықтық нормалардың жиынтығы-нақ азаматтық құқықтың өзі болып табылады.Әлбетте бұл пән азаматтық құқықтық нормалар реттейтін қоғамдық қатынастарды да,бұл нормалардың заңдарда бейнеленуінде, олардың әр түрлі мемлекеттердегі ерекшеліктерін де,оларға сын тарапынан берілген бағаны да және жетілдіру мүмкіндіктерін де қамтиды.
Азаматтық құқық ғылымы бұрын қолданылып келген құқықтық жүйелерді,олардың жетістіктері мен кемшіліктерін,даму бағыты мен оған ықпал ететін факторлады бағалай келе, азаматтық құқықтың даму тарихына айтарлықтай көңіл бөледі.
Азаматтық құқықтың даму тарихын зерттеуде ғылымның өзінің,оның жасаушылары мен зерттеушілерінің тарихы,ғылыми тұжырымдамалары мен көзқарастардың тарихы едәуір орын алады. Азаматтық құқық ғылымы дүние жүзі құқықтық жүйесінің ерекшеліктерін зерттейді,мұндай ерекшеліктердіңпайда болу себептерін анықтайды,оларды салыстырды және бағалайды.Азаматтық құқықтық ғылымның бұл саласы салыстырмалы құқықтану ғылымының едәуір бөлігін құрайды.
Азаматтық құқық ғылымы қолданыстағы азаматтық заңдарға және оның практикалық тиімділігіне сыни баға беруге зор көңіл бөледі,заң актілерін дайындау барысында
жіберілген қателіктер мен кемшіліктерді,құқықты қолданудың нақты саяси,
экономикалық және әлеуметтік жағдайларына заңдардың сәйкестігін анықтайды,заңдардағы олқылықтарды көрсетеді.және оларды жою жолдарын ұсынады,құқықтық нормаларды жетілдіруге жәрдемдеседі,осы мақсатпен дүние жүзілік тәжірибе байыппен зерттеледі.
Азаматтық құқық ғылымы қашан да ғылыми көзқарастардың,мектептер мен бағыттардың күрес жүргізуі жағдайында дамыды.Мұндай күрес ғылыми ұстанымдар
мен идеялардың әлсіздігін анықтауға,ғылыми ақиқатты дәлелдеуге мүмкіндік береді.Ол әдетте ғылыми пікірталастар,айтыстар түрінде,арнаулы ғылыми жарияланымдар мен мерзімдер баспасөз бетінде,ғылыми конференцияларда, семинарларда, талқылауда, басқа да ғылыми кездесулерде, аудиторияға,ғылыми қарсыластар мен оппонентерге жауап беруге,өзінің ұстанымдары мен тұжырымдамаларын қорғауға мүмкіндік беретін өзге де түрлерде жүргізіледі.
Кеңестік цивилист-ғалымдардың атап өтерлік жақсы қасиеті-олар тіпті қатаң цензура және практикалық мемлекттік идеологияға сай келмейтін пікірлер мен көзқарастарын ашық қорғау білді.Сол кездегі ғылыми пікірталастарға айтылған көзқарастарын көпшілігін азаматтық құқық ғылымы жаңа,қазіргі даму жағдайларында да түсінікпен қабылдады.Мысалы,цивилист ғалымдардың «шаруашылық құқығы» тұжырымдамасына қарсы ондаған жылдарға созылған ғылыми күресін,азаматтық құқық пәні және қоғамдық қатынастарды реттеудің азаматтық құқықтық әдісі туралы,заңды тұлғаның әсіресе,мемлекеттік кәсіпорындар мен мекемелердің мәні және басқалары туралы қызу пікірталастарын атап көрсетуге болады.Сол пікірталастарүстінде ұсынылған көптеген қағидалар қазір де Қазақстанның азаматтық құқықтық ғылымының қаруы болып келеді.
Өздерінің қажеттерін қанағаттандыру барысында азаматтар мен заңды тұлғалар
үнемі өзара әр түрлі қатынастарға түсуге мәжбүр болады.Адамдар (олар құрған
ұйымдар-заңды тұлғалар 1) арасында қалыптасатын нақты қатынастар сан түрлі болады.Оларды әртүрлі әлеуметтік нормалар,атап айтқанда,моральдық және этикалық нормалар реттеп отырады.Мұндай қатынастардың айтарлықтай бөлігін құқық нормаларды реттейді,олар құқықтық қатынастар нысанына ие болады.Құқықтық реттеудің нәтижесінде қолданыстағы қоғамдық қатыстармен қатар,әлде бір жаңа қатынастар пайда болмайды.Құқықтық қатынастар дегеніміз-бұл нақты
қатынастардың нысаны ғана.
Қоғамдық қатынастарды құқықтың түрлі салаларының нормалары
реттеп отырады. Азаматтық құқық негізінен меншік қатынастарын және
тауар-ақша айналымы саласында қалыптасатын қатынастарды реттейді.
Азаматтық құқық сондай-ақ өзіндік мүліктік емес қатынастарды да реттейді.
Мүліктік емес игіліктер өзіндік мүліктік емес қатынастардың объектілері бола
алады. Азаматтық құқық нормалары ретеген қоғамдық қатынастар сапасына
ие болады.Азаматық –құқықтық қатынастар дегеніміз-азаматық құқық нормалары
реттеген қоғамдық қатынастар.
Азаматтық құқықтық қатынастардың ерекшеліктері, азаматтық құқықтық
реттеудің объектісі мен әдісіне байланысты.Азаматтық құқықтық қатынастардың
аса маңызды белгісі,ең алдымен,оған қатыстысушылардың заң
жүзіндегі теңдігі.Азаматтық құқықтық қатынастардың субъектілері билік пен
өзара бағыну қатынастарында болмайды,өзара міндеттермен және құқықтармен
ғана байланысты болады.Азаматтық құқықтық қатынастарға қатысушылардың
бірінің екіншісіне міндеттерін орындау жөнінде талап қоюы биліктің өкілетігіне емес,
оған тиесілі субъективтік азаматтық құқыққа сүйенеді.
Азаматтық құқықтық қатынастар субъектілерінің теңдігін олардың
мүліктік дербестігіне сүйенеді.Азаматтық құқықтық қатынастар ерікті болады.
Әдетте мұндай қатынастар оларға қатысушылардың қалауы бойынша жасалады,
өйткені азаматтық құқықтық қатынастардың басым бөлігі шарттың
негізінде болады.Алайда олар өзге де себептермен пайда болатын жағдайда
мұндай құқықтық қатынастардың мазмұнын құрайтын құқықтар мен
міндеттер қатысушылардың ерікті әрекетімен жүзеге асады.
Азаматтық құқықтық қатынастардың түрлері.Азаматтық құқықтық
қатынастардың нормалары реттейтін объектіге қарай азаматтық
құқықтық қатынастардың мынандай түрлерін ажыратады:
1)мүліктік қатынастар
2)мүліктік қатынастармен байланысты мүліктік емес өзіндік қатынастар
3)мүліктік қатынастармен байланысы жоқ мүліктік емес өзіндік қатынастар
Азаматтық құқықтық реттеудің объектісі,ең алдымен мүліктік қатынастар болғандықтан,азаматтық құқықтық қатынастардың басым бөлігі мүліктік сипатта болады. Мүліктік азаматтық құқықтық қатынастардың объектісі материалдық игіліктер мен құқық (мүлік) болып табылады.
Меншік қатынастары,мүліктің бір тұлғадан екінші тұлғаға өтуіне (сатып алу-сату,айырбас,займ және т.с.с) делдалдық жасайтын қатынастар мүліктік азаматтық құқықтық қатынастарға жатады.Интеллектуалдық шығармашылық қызметінің нәтижелері мүліктік қатынастармен байланысты мүліктік емес өзіндік құқықтық қатынастардың объектісі болып табылады.Интеллектуалдық шығармашылық қызметінің нәтижелеріне құқық мүліктік емес сипатта болады (авторлық құқығы,шығармаға қол сұғылмау құығы және т.с.с) алайда оларды басқа тұлғаладың пайдалануы арқылы негіде жалпы ереже бойынша жүргізіледі,осының салдарынан
аталған құқықтық қатынастар мүліктік емес болғандықтан,мүліктік қатынастармен байланысты болып шығады.Адамның жеке басына қатысты материалдық емес құықтар менигіліктер-ар-намыс,қадір қасиет,іскерлік бедел және т.с.с мүліктік қатынастармен байланысы жоқ мүліктік емес өзіндік қатынастардың объектісі болып табылады.
Сонымен қатар Абсолюттік және салыстырмалы азаматтық құқықтық қатынастар болады.Абсолюттік құқықтық қатынастармен құық берілген адамға міндетті ретінде үшінші адамдардың беймәлім тобы қарсы тұрады,мұндай құқықтық қатынастарда іс жүзінде әркім және барша жұрт міндетті болып шығады.Мысалы,меншіктің құқықтық қатынастары абсолюттік қатынастарға жатады,мұнда меншіктің субъективтік құқығына барлық үшінші тұлғалардың бұл құқықты бұзбау,оны жүзеге асыруға кедергі жасамау міндетті ұштасады.Салыстырмалы құқықтық қатынастарда нақты адам міндетті болып табылады.Салыстырмалы құқықтар құқық берілген тараптың да міндетті тараптың да нақты тұлғаларын байланыстырады,яғни дербестелген болып табылады.Мәселен зиян келтірген адам жәбірлеушіге зиянның орнын толтыруға,сатып алушы өзі сатып алған заттың құнын төлеуге міндетті.Кез-келген адам абсолюттік құқықты бұзып алуы мүмкін,тиісінше,мұндай құқық субъектісіне оны кез келген адамның бұзуынан қорғау құқығы ұсынылады. Мәселен автордың шығармасына қол сұғылмау құқығын кез келген адам бұзуы мүмкін.Салыстырмалы құқыты міндетті адам ғана бұза алады.Мердігер атқарған жұмыстың ақысын талап ету құқығын тек тапсырыс беруші бұза алады.Демек,салыстырмалы құқық нақты адамдар тарапынан болатын құқық бұзушылықтан қорғаумен қамтамасыз етілген,келтірілген мысалда-тапсырыс беруші тарапынан қорғалады.
Азаматтық құқықтық қатынастар заттық және міндеттемелік азаматтық құқықтық қатынастар болуы мүмкін.Заттық құқықтық қатынастарда құқық берілген субъектінің затқа өзінің әректетімен ғана жүзеге асатын құқығы болады.Заттық құқықтық субъектісі өзінің заттқа деген мүддесін басқа адамдардың көмегімен жүгінбестен,затқа иікелей әсер ету жолымен қанағаттандыра алады.Атап айтқанда,меншік құқықтық қатынастары заттық құықтық қатынастар болып табылады. Меншік иесіне өзіне тиесілі затты иеленуге,пайдалануға және оған билік етуге құқылы,ал міндетті субъектілер-қандай да бір әрекеттер жасамауы тиіс,оларға меншік иесінің өз құқығын жүзеге асыруына кедергі жасамау жөнінде енжар міндет жүктеледі.Міндетемелік құқық субъектісінің затқа деген мүддесі басқа адамның белгілі бір әрекеттер жасауы жолымен қанағаттандырылуы мүмкін.Міндеттемелік құқықтық қатынастарда құқық берілген адам міндетті адамның белгілі бір әрекеттер жасауды талап етуге құқылы («бөгде әрекет» құқығы).Мәселен,сатып алушы сатушыдан өзіне затты беруді талап ете алады,ал сатушы оны сатуға,яғни белгілі бір әрекеттер жасауға міндетті.
Зат қашан да заттық құқықтық қатынастардың объектісі болып саналады,ал міндеттемелік қатынсастардың объектісі-зат болмауы мүмкін.Мысалы,баспа мен автордың арасындағы әдеби туынды жасау жөніндегі шарттан туындаған құқықтық қатынастың объектісі зат емес,интеллектуалдық қызметтің нәтижесі-әдеби шығарма болады.
Азаматтық құқықтық қатынастардың субъектілері мен объектілері
Азаматтық құқықтық қатынастарға қатысушы тұлғалар олардың субъектілер болып болып табылады.Азаматтық құқықтық қатынастар суъектілерінің ауқымы АҚ-ның 2-тарауында айқындалған.Құқық оның ішінде азаматтық құқық реттеп отыратын қатынастар қоғамдық қатынастар,яғни адамдар арасындағы қатынастар болып табылады.жекелеген индивиттер,сондай-ақ олар құрайтын ұжымдық түзілімдер
осындай қатынастардың қатысушылары бола алады.Зң актілерінде және өзге де нормативтік құқықтық актілерде азаматтық құқық субъектілерін белгілеу үшін әдетте «тұлғалар» деген жинақтаушы термин пайдаланылады.Азаматтық құқықтық қатынастарға құқық берілген немесе міндетті адам ретінде қатысу мүмкіндігін құқық субъектіліктің болуын талап етеді,ол құқық қабілетілігі мен әрекет қабілетігін қамтиды.Азаматтық құықтыарды иеленіп,міндеттер атқару қабілетін құқық
қабілеттігі деп түсінеміз.Өз әрекеттерімен құқықтарды иеленіп,оларды жүзеге асыру,сондай-ақ міндеттерді белгілеп,орындау қабілеті әрекет қабілеттілігі болады.
Жеке индивиттерді жеке адамдар деп атайды. «Жеке адамдар»2 ұғымы Қазақтан Республикасының азаматтарын,шетелдіктерді және азаматтығы жоқ адамдарды қамтиды.Басым көпшілік жағдайда азаматтық құқықтық қатынастардың субъектілері Қазақстан Республикасының азаматтар болады,сондықтан құқықтық нормаларда, әдетте,азаматтар жөнінде сөз болады.Бұл осындай нормалардың қағидалары тек Қазақстан Республикасының азаматтарына таралады дегенді білдірмейді.Қазақстан Республикасы Конституциясының 12-бабына сәкес,Конституцияда,заңдарда және халықаралық шарттарда өзгеше көзделмесе,шетелдіктер мен азаматтығы жоқ адамдар республикада азаматтар үшін белгіленген құқықтар мен бостандықтарды пайдаланады,сондай-ақ міндеттерді атқарады.
Егер олардың заңды тұлға мәртебесі болса,адамдар құратын ұжымдық құрылымдар (ұйымдар) азаматтық құқық субъектілері болып танылады.Ұйымдар филиалдар мен өкілдіктер азаматтық құқықтық субъектілері бола алмайды,өйткені олар заңды тұлғалар болып танылмайды.(АК 43-бабы). Меншік,шаруашылық жүргізу немесе оралымды басқару құқығындағы оқшау мүлкі бар және сол мүлікпен өз міндеттемелері бойынша жауап беретін,өз атынан мүліктік және мүліктік емес өзіндік құқықтар мен міндеттерге ие болып,оларды жүзеге асыратын,сотта талапкер және жауапкер бола алатын ұйым заңды тұлғадеп танылады.(33-бап).Қызметтің мақсаттарына қарй заңда тұлғалар коммерциялық және коммерциялық емес заңды тұлғаларға бөлінеді.Өз қызметінің негізгі мақсаты ретінде табыс табуды көздейтін заңды тұлғалар коммерциялық ұйымдарға жатады. Коммерциялық емес ұйымдар табыс табудан өзге мақсаттар үшін құрылады.Мәселен,діни бірлестіктердің негізгі мақсаты бірлесіп ғибадат ету және тиісті дінді тарату болып табылады.Заң актілерінде көзделген ұйымдық құқықтық нысандарда ғана заңды тұлғалар құруға болады.Коммерциялық ұйымдар үшін мұндай нысандардың жеткілікті тізбесі Азаматтық кодексте берілген (34-бап).
Жеке және заңды тұлғалармен қатар,азаматтық құқықтық қатынастардың қатысушылары мемлекет мен әкімшілік аумақтық бөліністер болуы мүмкін,бұлар азаматтық құқықтық қатынастарды осы қатынастардың өзге де қатысушыларымен
тең негіздерде әрекет етеді (АК-ның 111,112-баптары).Мемлекет пен әкімшілік аумақтық бөліністер заңды тұлғалар болып табылмайды,алайда заңды тұлғалардың азаматтық құқықтық қатынастарға қатысуын анықтайтын нормлар бұларға қолданылады (заң актілерінде көзделген жағдайлардан басқа реттерде).
Осыған орай,жеке тұлғалар (Қазақстан Республикасының азаматтары,шетелдік азаматтар және азаматтығы жоқ адамдар заңды тұлғалар,Қазақстан Республикасы және әкімшілік аумақтық бөліністер азаматтық құқықтық қатынастардың субъектілері бола алады.
Азаматтық құқықтық қатынастардың объектілері.Құқықтық қатынастардың объектілері жөнінде заң әдебиеттерінде әр түрлі көзқарастар бар.Бір автордың пікірінше,олардың субъектілерінің мінез-құлқы ғана құқықтық қатынастардың объектісі бола алады.Ал оның субъектілерінің материалдық немесе материалдық емес игілігіне бағытталған мінез-құлқы,тиісінше,азаматтық құқықтық қатынастардың объектісі болып табылады.Цивилистердің көпшілігі қуаттайтын пікір бойынша,құқықтық қатынастар объектісі азаматтық құқықтық қатынастардың да объектісі бола алады.
Азаматтық құқықтар объектілерінің негізгі түрлері АК-ның 115-бабында аталған,мұнда олар мүліктік және мүліктік емес өзіндік игіліктер мен құқықтарға бөлінеді.Мүліктік игіліктер мен құқықтарға,атап айтқанда,заттар,ақша,оның ішінде шетелдік валюта,бағалы қағаздар,жұмыстар,көрсетілген қызмет,шығармашылық интеллектуалдық қызметінің объективтелген нәтижелері,фирмалық атаулар,тауарлық белгілер және өзге де дараландыру құралдары,мүліктік құқықтың өзі де жатады.Мүліктік емес өзіндік құқықтар мен игіліктерге адамның өмірі,денсаулығы,ар-намысы,қадір-қасиеті,іскерлік беделі,ізгі атағы,жеке өміріне қол сұғылмайтындығы,жеке және отбасылық құпиясы есіміне құқығы,авторлық құқығы,шығармашылығына қол сұғылмау құқығы және басқа материалдық емес игіліктері мен құқықтары жатады.
Азаматтық құқықтық қатынастардың пайда болу,өзгеру және тоқтатылу негіздері.
Азаматтық құқықтық атынастар ұғымына бұл-құқыққа қабілетті адамдар арасындағы заң нормалары реттеген қатынас деген түсінік келіп шықты.Демек,құқықтық
қатынастар тууы үшін құқықтық норма болуы тиіс,ал осы түрдің құқықтық қатынастарының және оның қатысушылары бола алатын субъектілердің құқық қабілеттілігінің пайда болуын көздейді.Алайда мұндай мән жайлардың болуы өзінен-өзі белгілі бір қатысушылар арасында құқықтық қатынастарды туғыза қоймайды.
Басқа оның пайда болуының қажетті абстрактілік алғышарттары ғана.
Құқықтық қатынастар пайда болуы үшін адамдар арасында нақты құқықтар мен міндеттер туғызатын нақты мән-жайлар қажет болады. Азаматтық құқықтық қатынастарды өзгерту немесе тоқтату үшін де осындай мән жайлар қажет болады.
Мұндай мән жайларды заңдық фактілер деп атайды.Өзіндік адрес иесі жоқ құқықтық нормалардан өзгеше,заңдық факті қашан да дербес бағытты болады.Сондықтан оны құқықтық қатынастардың нақты алғышарты деп тануға болады.Сонымен,заңдық факті дегеніміз-заң құқықтық қатынастардың пайда болуын,өзгеруін немес тоқтатуын
онымен байланыстыратын мән-жай АК-ның 7-бабы заңдық фактіге арналған.Алайда бұл бапта аталған заңдық фактілердің тізбесі жеткілікті емес.Құқықтық қатынас субъектілерінің еркіндігі азаматтық құқықтық негізі принциптерінің бірі болып табылатындықтан (заңда тікелей тиым салынбаған нәрсенің бәріне рұқсат етілген) олар өздері үшін азаматтық құқықтар мен міндеттерді түзе алады,яғни 7-бапта тікелей аталмаған,сондай-ақ заңдарда тыйым салынбаған өздерінің тікелей әрекеттерімен аөаматтық құқытық қатынасарға түсе алады.Мысалы,қаржыландыруға қатысу туралы келісім заңда тікелей аталмаған,оған тыйым да салынбаған.Сондықтан бүл келісім азаматтық құқықтар мен міндеттер туғыза алады. Құқықтық қатынастардың тууына себепші болатын ықпал ету тетігіне қарай заңдық фактілер мынандай топтарға бөлінуі мүмкін:құқықтық қатынастардың болашақ немесе осы сәттегі қатысушылардың іс-әрекеттері,үшінші тұлғалардың іс-әрекеттері,оқиғалар.
Нақты жігерлі мінез-құлық актілерін іс-әрекеттер деп түсінеміз.Олар заңды немесе
заңсыз іс-әрекеттер болуы мүмкін.Заңды іс-әрекеттер өзара құқықтық қатынастардың пайда болуына бағытталған.Бұлар-мәмілелер (АК-ның 147-бабы),оның ішінде-шарттар.147-бап заңда тікелей көзделген мәмілелер (шарттар) туралы (мысалы,сатып алу-сату,мердігерлік,тасымал және т.б) сондай-ақ заңда тікелей көзделмеген мәмілелер (шарттар) туралы баяндайды.
Құқықтық нәтижеге тікелей бағытталмағанымен,заңарда белгіленген ережелерге
жетуге тікелей бағыталмағанымен,заңдарда белгіленген ережелерге байланысты оны туғызатын іс-әрекеттер (мысалы,үй тұрғызу,кітап жазу,өнертабыстық жасау)
орындау заңдық фактілер болуы мүмкін.
Үшінші тұлғалардың мақсатты іс-әрекеттері бойынша да құқықтық қатынастар тууы мүмкін.Әдетте бұл-әкімшілік акт (мысалы,меншік иесі-мемлекеттің мүлікті бір мемлекеттік мекемеден екіншісіне беруі).
Соттың құқық белгілейтін шешімдері де осындай актілерге жатады.Заңдық фактілердің бұл түрінің ерекшелігі-олардың жігерлі іс-әрекеттері арқылы азаматтық құқықтық қатынастар туатын үшінші тұлғалар олардың қатысушылары болып саналмайды.
Азаматтық құқықтық қатынастарды туғызатын іс-әрекеттер заңсыз,яғни заңда
тікелей тыйым салынған іс-әрекеттер болып шығуы да мүмкін.Мұнда,әдетте,
іс-әрекеттер жасайтын субъектілері үшін ұнамсыз болғанымен,осыған қарамастан,
оларға басқа тұлғалардың келтірген залалын ретке келтіру міндетін жүктейтін
құқықтық қатынастар пайда болады.Мысалы,бөтен мүлікті бүлдіру не оны заңсыз ұстап қалу. АК-ның 7-бабы оқиғаларды,яғни қатысушылардың еркінен тыс пайда болатын мән-жайларды да заңды фактіге жатқызады.Мұнда,ең алдымен,табиғи фактілерді атау керек (адам өлімі,жанып кеткен сақтандырылған мүліктің құнын төлеу міндетін туғызатын найзағайдан өрт шығуы,табиғат апаттары және т.с.с)Басқа адамдардың
іс-әрекеттері құқықтық қатынастарға қатысушылар үшін объективті оқиға болуы мүмкін (мысалы,бөгде адамның үйді қасақана өртеуі өрт қоюшының жәбірленуші үй иесімен құқықтық қатынасы үшін заңсыз әрекет және үй иесінің сақтандыру компаниясымен құқықтық қатынасы үшін –оқиға болып табылады).
Заңдық фактілердің ерекше түрі-мерзімдер оқиғаларға жуықтайды.Кейбір жағдайларда құқықтық нәтижеге жету үшін бірлі-жарым заңдық фактінің пайда болуы да жеткілікті.Мәселен,бөгде мүлікті бүлдіру кінәліға залалдың орнын толтыру міндетін туғызады.Басқаша жағдайда,фактілердің белгілі бір жиынтығы болғанда ғана құқықтық нәтижеге қол жетеді.Мысалы,сатып алу-сату шартын жасасып, іс жүзінде затты беретін-бір мезгілде немесе бірінен соң бірі жасалатын екі әрекетінің нәтижесінде сатып алушыдан сатып алынатын затқа меншік құқығы пайда болады.Кейде үш,төрт,бес және одан да көп заңдық фактілердің жиынтығы бойынша ақырғы заңдық салдар туады.Қарастырылатын мұндай жиынтыққа әдетте іс жүзіндегі немесе заңдық құрам деп атайды.
Заңдық күй деп аталатын жағдайда заңдық фактілердің ерекше санатына жатқызуға болады.Бір реттік актілерді жасамаудан емес,заң құқықтық маңыз беретін тұлғаның немесе заттың белгілі бір құқықтық немесе іс жүзіндегі қасиеттері болуынан байқалатын мән-жайларды заңдық күй деп түсіну керек.Мысалы,қайтыс болған адаммен жақын туыстық байланыс –мұрагерлік құқықтық қатынастың пайда болу негіздерінің
бірі.
Жеке тұлғалардың азаматтық құқық субъектілігі.
Адамдар мен олардың өздері құрайтын ұйымдар арасында азаматтық құқықтық қатынастар орнығады.
ҚР заңдар бойынша ерекше заңдық қасиетті-азаматтық құқық субъектілікті иелентін,яғни азаматтық құқықтар мен міндеттерді иеленуге және оларды жүзеге асыруға қабілетті адамдар (индивиттер).
Азаматтық құқыққа ие болып атқару қабілеті барлық азамаииарға бірдей деп танылады.азаматтық құқық қабілеттілігі ол туған кезден басталып қайтыс болған соң тоқтатылады.
Азаматтық құқық қабілеттігінің негізгі ұғымы.Қазақстан Республикасының шегінде де,одан тыс жерлерде де мүлікті,соның ішінде шетел валютасымен меншіктенуге,мүлікті мұраға лаып,мұраға қалдыруға,республика аумағында еркін жүріп тұруға және тұрғылықты жер таңдауға,республикадан тыс жерлерге еркін шығып кетуге және оның аумағына қайтып оралуға,заң құжаттарында тыйым салынбаған кез-келген қызметпен айналысуға,дербес өзі немесе басқа азаматтармен және заңды тұлғалармен бірігіп заңды тұлғалар құру,заң құжаттарында тыйым салынбаған кез-келген тұлғалармен мәміле жасасып,міндеттемелерге қатысу,өнертабыстарға,ғылым,әдебиет және өнер шығармашылығына,интеллектуалдық меншік құқықығ болуға,материалдық және моральдық зиянның орнын толтыруды талап етуге құқығы болады,басқа да мүліктік
және жеке құқықтыары болады.
Азаматтардың әрекет қабілеттілігі.
Азаматтың өз әрекеттерімен азаматтық құқықтарға ие болуға және оны жүзеге асыруға.өзі үшін азаматтық міндеттер жасап,оларды орындауға қабілеттілігі кәмелетке толғанда,яғни он сегіз жасқа толғаннан кейін толық көлемінде пайда болады. Заң құжаттарында он сегіз жасқа жеткенге дейін некелесуге рұқсат етілетін жағдайда,он сегіз жасқа толмаған азамат некеге тұрған кезден бастап толық көлемінде әрекет қабілетігіне ие болады. Егер заң құжаттарында өзгеше белгіленбесе,барлық азаматтардың әрекет қабілеттілігі тең болады.
Құқық қабілеттілігі мен әрекет қабілеттілігінен айыруға және оларды шектеуге жол бермеу. Заң құжаттарында көзделген реттер мен тәртіп бойынша болмаса,ешкімнің де құқық қабілеттілігі мен әрекет қабілеттілігін шектеуге болмайды.
Азаматтардың құқық қабілетілігі мен әрекет қабілеттілігін шектеудің заң
құжаттарында белгіленген шарттары мен тәртібінің немесе олардың кәсіпкерлік не өзге де қызиетпен айналысу құқығының сақталмауы тиісті шектеуді белгілеген мемлекеттік немесе өзге де органның құжатын жарамсыз деп тануға әкеліп соқтырады.
Азаматтық құқық қабілеттілігінен немесе әрекет қабілетілігінен толық немесе
ішінара бас тартуы және құқық қабілеттілігін немесе әрекет қабілетілігін шектеуге бағыталған басқа да мәмілелер жарамсыз болады,бұған мұндай мәмілелерге заң құжаттарында рұқсат берілген реттер қосылмайды. Он төрт жастан он сегіз жасқа дейінгі кәмелетке толмағандар мәмілелерді ата-анасының,асырап алушыларының немесе қорғаншыларының келісімімен жасайды.
Мұндай келісімнің нысаны заңдарда кәмелетке толмағандар жасайтын мәміле үшін белгіленген нысанға сай келуге тиіс.Он төрт жастан он сегіз жасқа дейінгі кәмелетке толмағандар өздерінің табысына,стипендиясына,өзге де кірістеріне және өздері жасаған интеллектуалдық меншік құқығы объектілеріне өз бетінше билік етуге,
сондай-ақ тұрмыстық ұсақ мәмілелер жасасуға құқылы.Жеткілкті негізде болған жағдайда қорғаншылық және қамқоршылық органы кәмелетке толмаған адамның өз табысына,стипендиясына,өзге де кірістеріне және өзі жасаған интеллектуалдық меншік құқығы объектілеріне өз бетінше билік етуге,сондай-ақ тұрмыстық ұсақ мәмілелер жасасуға құқылы.Жеткілікті негіздер болған жағдайда қорғаншылық және
қамқоршылық органы кәмелетке толмаған адамның өз табысына,стипендиясына,өзге де кірістеріне және өзі жасаған интеллкетуалдық меншік құқығы объектілерне өз бетінше билік ету құқығын шектеуі немесе ол құқықтан айыруы мүмкін.Он төрт жастан он сегіз жасқа дейінгі кәмелетке толмағандар осы баптың ережелеріне сәйкес өздері жасаған мәмілелер бойынша дербес жауапты болады және өздерінің әрекеттерінен келтірілген зиян үшін осы Кодекстің ережелері бойынша жауап береді.
Он төрт жасқа дейінгі кәмелетке толмағандардың әрекет қабілеттілігі.
Он төрт жасқа дейінгі кәмелетке толмағандар үшін мәмілелерді,егер заң құжаттарында өзгеше көзделмесе,олардың атынан ата-анасы,асырап алушылары немесе қорғаншылары жасайды.Он төрт жасқа дейінгі кәмелетке толмағандар өздерінің жасына лайықты,жасай салып орындалатын тұрмыстық ұсақ мәмілелерді өз бетінше жасауға құқылы.Азаматтық әрекет қабілеттілігі жоқ деп тану.Жүйке ауруы немесе ақыл есінің кемдігі салдарынан өз әрекеттерінің мәнін түсіне алмайтын немесе не істегенін білмейтін азаматты сотәрекет қабілеттілігі жоқ деп тануы мүмкін,соған байланысты оған қорғаншылық белгіленеді.Әрекет қабілеттілігі жоқ деп тануы мүмкін,соған байланысты оған қорғаншылық белгіленеді.Әрекет қабілеттілігі жоқ деп танылған азаматтың атынан мәмілелерді оның қорғаншысы жасайды.Әрекет қабілеттілігі жоқ адам сауығып кеткен немесе денсаулығы едәуір жақсарған жағдайда сот оны әрекет қабілеттілігі бар деп таниды,бұдан кейін одан қорғаншылық алынады.
Азаматтың әрекет қабілеттігін шектеу.
Спирт ішімдіктерін немесе есірткі заттарға салыну салдарынан өзінің отбасын материалдық жағынан ауыр жағдайға ұшыратарын азаматтың әрекет қабілеттігін
сот ҚР АІЖК-де белгіленген тәртіп бойынша шектеуі мүмкін.Оған қамқоршылық белгіленеді.Ол тұрмыстық ұсақ мәмілелерді өз бетінше жасауға құқылы.Басқа мәмілелер жасауды,сонда-ақ табысын,зейнетақысын және өзге де кірістерін алуды және оларға билік етуді ол тек қамқоршысының келісімімен ғана жүзеге асыра алады.Азамат спирт ішімдіктеріне немесе есіртікі заттарға және нашақорлыққа салынуды тоқтатқан жағдайда сот оның әрекет қабілеттілігіне қойылған шектеудің күшін жояды.Сот шешімінің негізінде азаматтқа белгіленген қамқоршылықтық күші жойылады.
Заңды тұлғаның құқық қабілеттілігі
Заңды тұлғаның құқықтыры болып,өз қызметіне байланысты міндеттерді мойнына алуы мүмкін.Мемлекеттік кәсіпорындарды қоспағанда,коммерциялық ұйымдардың азаматтық құқықтары болуы және заң актілерінде немесе құрылтай құжаттарында тыйым салынбаған кез-келген қызмет түрін жүзеге асуы үшін азаматтық міндеттерді атқаруы мүмкін.Заң актілерінде көзделген жағдайларда белгілі бір қызмет түрін жүзеге асырушы заңды тұлғалар үшін басқа қызметпен айналысу мүмкіндігі болмауы немесе шектелуі мүмкін.
Заңды тұлғалар құқық қабілеттілігі ол құрылған кезде пайда болып,оны тарату аяқталған кезде тоқтатылады.Айналысу үшін лицензия алу қажет болатын қызмет саласында заңды тұлғаның құқық қабілетілігі сондай лицензия алған кезден бастап пайда болып,ол қайтарылып алынған, оның қолданылуы мерзімі өткен немесе заң құжаттарында белгіленген тәртіппен жарамсыз деп танылған кезде тоқтатылады.
Крммерцилық емес ұйым болып табылатын және мемлекеттік бюджеттің есебінен ғана ұсталатын заңды тұлғаның құқық қабілеттілігі ҚР –ның заң актілерімен белгіленеді.
Мұрагерлік
Мұрагерлік қайтыс болған азамат мүлкінің басқа адамға мұрагерге ауысуы.Қайтыс
болған азаматтың мұрасы басқа адамдарға әмбебеап мирасқорлығы талаптарымен,
егер осы бөлімнің ережелерінен өзгеше туындамаса,бірыңғай тұтас нәрсе ретінде
және бір –ақ мезгілде ауысады.Мұрагерлік өсиет және заң бойынша жүзеге асады.Азаматтардың қайтыс болған жағдайда өзіне тиесілі мүлікке билік ету жөнінде
өз ықтиярын білдіруі өсиет болып танылады.Өсиетті өзі жасауға тиіс,өкіл арқылы жасауға жол берілмейді.Мұра қалдырушы кез-келген мүлік туралы өкімді қамтитын
өсиет жасауға құқылы. Мұра қалдырушы жасаған өсиетінің оны жасағаннан кейін кез-келген уақытта күшін жоюға және өзгертуге ерікті және күшін жоюдың немесе өзгертудің себебін көрсетуге міндетті емес.Мұра қалдырушының өсиетте өзі мұрагер
етіп тағайындаған адамдарға,олар қайтыс болған жағдайда өз кезегінде өсиет еткен мүлікті белгілі бір билік ету міндетін жүктеуге құқығы жоқ.Мұра қалдырушының соңғы тұрған жері,ал егер ол белгісіз болса-мүліктің немесе оның бөлігінің орналасқан жері мұраның ашылу орны болып табылады. Заң бойынша мұрагерліктің бірінші кезегі: заң бойынша мұрагер болу құқығын кезекте
тең үлеспен мұра қалдырушының балалары,соның ішінде ол қайтыс болғаннан кейін тірі туған балалары,сондй-ақ мұра қалдырушының жұбайы мен ата –анасы алады.
Екінші кезек,тең үлеспен мұра қалдырушының ата-анасы бір,ата-анасы бөлек аға інілері мен апа-сіңлілері,сондай-ақ оның әкесі жағынан да,анасы жағынан да атасы мен әжесі.
Үшінші кезек,тең үлеспен мұра қалдырушының туған немере ағалары мен апалары алады.
Төртінші кезекте,туыстық дәрежесі неғұрлым жақын туыстар туыстық неғұрлым алысырақ дәрежедегі туыстарын мұрагерліктен шеттетеді.
Туыстық дәрежесінің жақындығы ортақ ата-бабасынан туу саны негізінде анықталады.әрбір дүниеге келу бір ата дәрежесі деп аталады.
Мұрагерлікке шақырылған төртінші кезектегі мұрагерлер тең үлесте мұрагер болады.
Бесінші кезекте,егер мұра қалдырушымен бір отбасында кемінде 10 жыл бірге тұрса,тең үлеспен оның туыстас аға-інілері мен апа-сіңлілері,өгей әкесі мен өгей шешесі.
Алтыншы кезекте,тең үлеспен мұра қалдырушыныңасырауындағы еңбекке жарамсыз адамдар алады.
Шарт ұғымы.
Екі немесе одан көп азаматтық құқықтар мен міндетемелерді белгілеу,өзгерту немесе тоқтату туралы келісімі шарт деп танылады.шарттан міндетемелік,заттық,авторлық немесе өзге де құқықтық қатынастар туындауы мүмкін.Азаматтар және заңды тұлғалар шарт жасасуға ерікті.Тараптар заңдарда көзделген шартты да,көзделмеген шартты да жасаса алады.Шарттың нысаны,егер тараптар бір нысанда шарт жасасуға уағдаласса,заң бойынша шарттардың осы түрі үшін бұл нысан таоап етілмесе де,шарт оған уағдаласқан нысан берілген кезден бастап жасалды деп есептелінеді.Шарт жасасу тәртібі,офертада акцептіге3 арналған мерзім көрсетілген жағдайда егер оферта4 жіберген жақ акцепті онда көрсетілген мерзім ішінде алса,шарт жасалған болып есептелінеді.Егер шартта оны жасасатын жер көрсетілмесе,шарт азаматтың тұрғылықты жерінде немесе оферта жіберген заңды тұлғаның орналасқан жерінде
болып танылады.
Шартты өзгерту және бұзу негіздері.
Тараптардың біреуінің талабы бойынша шарт:
1.екінші тарап шартты едәуір бұзған кезде,
2.заң құжаттарында немесе шартта көзделген өзге реттерде тек сот шешімімен өзгертілуі немесе бұзылуы мүмкін,
3.тараптардың біреуі шартты бұзып,ол екінші тарап шарт жасасу кезінде үміт артуға құқылы болғанынан едәуір дәрежеде айырылып қалатындай шығынға әкеп соқса,бұл шарттың бұл шарттың едәуір дәрежеде бұзылуы деп танылады,
4.шартты орындаудан біржақты бас тартылған жағдайда шарт өзгерілді немесе бұзылды деп есептелінеді,
ІІ. Сақтандыру құқығының ерекшеліктері
Қазіргі кезде сақтандырудың ондаған түрлері бар. Олар: міндетті әлеуметтік сақтандыру, өмірді сақтандыру, медициналық сақтандыру, көлік және мүлік құралдарын сақтандыру, жүктерді сақтандыру және т.б. Соңғы кезде, еліміздегі сақтандыру ұйымдары шетел тәжірибелерімен алмасуда. Мысалы, Швециядағы сақтандыру ісі жөніндегі заң зор қызығушылық туғызуда. Мұнда сақтандырудың әр түрі бойынша заңдар қабылданады. Иран, Пакистан және Туркиядағы сақтандыруды дамыту бұл елдердегі экономикалық дамумен қатар жүргізіледі. ОЭС – тің қайта сақтандыру қоры 1967 жылы аймақтың ішіндегі капитал көлемін өсіру және де одан щетел валютасын жұмсау мөлшерін азайту үшін осылайша құрылған. Көптеген елдерде сақтандыру капиталыныңайтарлықтай мөлшері шетелдерден келіп түседі. Мысалы, ағылшын сақтандыру нарығына өзге елдерден келіп түсетін сақтандырудың сый ақшасы 32%, Германияда басқа елдерден түсетін жыл сайынғы сақтандыру сый ақшасының өсу қарқыны 8 – 10% шегінде. Бұларда өмірді сақтандыру, медициналық сақтандыру, автомобильдерді сақтандыру үшін оңды жағдай қалыптасқан. Бұл жерде әсіресе, Мюнхендегі, Кельндегі қайта сақтандыру қоғамдары айтарлықтай роль атқаруда.
ҚР – да сақтандыру нарығының дамуы мен оны мемлекеттік реттеу мәселелеріне тоқталдым. Яғни, 1991 жылдың 22 қаңтарында ҚР – ның Министрлер Кабинеті өзінің Қаулысымен мемлекеттік сақтандыру органдарын финанстық жүйенің ұйымдық құрылымын шығарды. Осылайша олар жергілікті орындарда өздерінің бөлімшелері бар дербес мемлекеттік ұйым болды. Компания нарықтық сақтандыру жағдайында мемлекеттік міндетті және ерікті сақтандыруды жүргізіп, толық шаруашылық есеп пен өзін — өзі қаржыландыру негізінде жүзеге асады. Компания өз қызметінде Қазақстан Республикасы мемлекеттік сақтандыру туралы заң актілерін, Қазақстан Республикасы Министрлер Кабинетінің қаулыларын, өкімдерін, Жарғыларын басшылыққа алады. Компания басқармасы сақтандыру қызметінің мәселері бойынша нұсқаулар мен ережелер басып шығарады, компанияның кірісі мен шығысының пайда балансын жасайды, т.б. жұмыстар атқарады. Сақтандыру нарығын ұйымдастыру оңай іс емес, ол экономикалық даму заңдарын, сол секілді қаржыны жақсы білетін мамандарды талап етеді. Сақтандыру нарығын құруды арнайы сақтандыру туралы заңға негіздеу керек, онда сақтандыру нарығына қатысушылардың бәрі үшін тең жағдай жасауға бейімделіп, әсіресе сақтандыру ісіндегі аса қауіпті авантюризмнің пайда болуына мүмкіндік бермейді. Қазақстан Республикасы Жоғарғы Кеңесінің VIII сессиясы ( 1992 жылы) «Қазақстан Республикасындағы сақтандыру туралы» Заң қабылдады, ал Х сессияда бұл заңға жекелеген өзгерістер мен толықтырулар енгізілген болатын.
Осы Заңмен:
сақтандыру шартын жасасу мен орындау барысынды туындайтын сақтандырушы мен сақтанушы арасындағы қатынастар;
сақтандырушылармен мақтанушылардың сақтандыру қатынастарынан туындайтын үшінші бір адамдармен қатынастары реттеледі.
Медициналық және әлеуметтік сақтандыру қатынастары арнаулы заңдармен реттеледі. Сақтанушының заңға қайшы мүдделері сақтандыруға жатпайды. Шетел азаматтары, азаматтығы жоқ адамдар, шетелдік заңды ұйымдар сақтандыру қорғанысы құқығын Қазақстан Республикасы азаматтарымен, заңды ұйымдарымен бірдей пайдаланады. Сақтандыру төлемдерінің мөлшерлері шартпен белгіленеді, заңдармен белгіленген мөлшерлер сақтандыру төлемдеріне кірмейді. Тараптардың келісімімен сақтандыру төлемдері шетел валютасымен төленуі мүмкін. Сақтанушы алған сақтандыру сомасына және сақтандыру өтеміне салық салынбайды. Сақтандыру сомасын уақытылы төлемегені үшін сақтандырушы сақтанушыға мерзімі өтіп кеткен әр күн үшін төлеуге тиісті соманың:
нақты адамға — 0,2%
заңды ұйымға – 0,1% мөлшерінде өсім төлейді.
Заңды алғаш рет тәжірибеде қолдануға кіріскеннен – ақ, оның кемшіліктері мен олқылықтары айқын байқалды. Біздіңше сақтандырудағы кемшілігін болуының басты себебі, тәуелсіз мемлекеттік қадағалауының болмауы.
Нарықтық экономикаға өтуге қарай келтірілген заңның орнын толтырудың, табыс тұрақтылығын қамтамасыз етудің тиімді тетігі ретінде сақтандыруға үлкен көңіл бөлініп отыр. 1995 – 1997 жылдары сақтандыру нарығының өсуі мен дамуын көрсететін нақты қызметімен айналысу құқығы 22 компанияда болса, ал 1997 жылдың орта шенінде жалпы жарғылық қоры 1084,5 млн теңгені құрайтын 58 сақтандыру ұйымының лицензиясы болды. Әзірге Қазақстанда сақтандыру компанияларын тек екі ұйымдық – құқықтық формада ғана — жауапкершілігі шектеулі серіктестіктер және акционерлік қоғамдар ретінде ғана құру мүмкін болып отыр. Бүгінгі күні республиканың сақтандыру нарығындағы сақтандыру делдалының қызметті лицензиялау, сақтандыру делдалының міндеттерін және қызмет түрлерін анықтау керек. Қазақстанның егеменді мемлекет ретінде қалыптасу жылдарында сақтандырудың құқықтық негізін қалаған бірнеше заң актілері қабылданды. Қазақстан Республикасындағы «Сақтандыру туралы» бірінші заң 1992 жылы қабылданды. Сақтандыру – қоғамның экономикалық қатынастарының айрықша сферасын бейнелейтін көне категориялардың бірі. Сақтандыру сферасы адам өмірінің, өндірістік және әлеуметтік экономикалық қызметтің барлық жағын қамтиды. Сақтандыруға түрткі болатын басты себеп – бұл өндіріс пен адам өмірінің қауіп – қатерлі сипаты. Сондықтан өндіріс процестерін жалғастыру, азаматтардың жекелеген санаттарының өмір тіршілігі мен әл – ауқатын қолдап отыру мақсатында оларды сатып алу үшін қоғамның, жеке өндірушілердің, олардың топтарының (салалық және аумақтық аспектілерінде( натуралдық – заттай қосалқы қорларын да немесе резервтерін де, сондай – ақ ақша ресурстарын да кіріктіретін қажетті қаражаттары болуы тиіс. Мұндай ақша қаражаттары әдетте резерв пен сақтық қорлары түрінде қалыптасады.
Сақтандырудың мақсаты — қоғамдық ұдайы өндірістің үздіксіздігін қамтамасыз ету үшін азаматтарды, мүліктерді, өндіріс процестерін қоғамдық және ұжымдық қорғау болып табылады.
Сақтандыру категориясы үшін мына белгілер оған тән болып келеді:
1 қатынастардың ықтималдық сипаты;
2 қатынастардың төтенше (жай емес) сипаты (кез келген ауқымда — мемлекеттік, аймақтық деңгейде, кәсіпорын немесе оның бөлімшесі, жеке адам деңгейінде).
Сақтандыру категориясының қаржы категориясымен ортақ өзгеше белгілері бар:
— сақтық қатынастарының ақшалай сипаты,
— сақтандырудың қоғамдық өнімнің құнын қайта бөлуге қатысуы,
— оның іс – қимылы ақша қорларын жасап, пайдаланумен қосарланып отыруы,
— сақтық қатынастарының бір бөлігінің міндетті сипатының болуы.
— ақша қорларын жасап, пайдалану кезіндегі сақтық баламалылығы барлық жағдайда бола бермейді (қатынастардың баламасыздығы).
Сақтандыру шеңберінде мемлекет сақтық ресурстары меншігінің субьектісі болып келетіндіктен сақтандыру жалпы мемлекет қаржысының құрамды бөлігі болып табылады, қалған барлық жағдайда сақтық ісін (қызметті, бизнесті) экономикалық жүйе шеңберіндегі айрықша сақтанушыға немесе оның қайта бөлу процестерін жүзеге асыратын арнаулы қаржы кредит институты ретінде қарауға болады.
Сақтандырудың экономикалық мәні барлық қатысушылардың төлемдері есебінен оқыс оқиғаға ұшырағанға көмек
көрсетілетіндігінде. Демек, сақтандыру — қолайсыз құбылыстар мен күтпеген оқиғалар болған кезде жеке және заңды тұлғалардың мүліктік мүдделерін қорғау және пайдалану жөніндегі қайта бөлгіштік қатынастардың айрықша сферасы.
Сақтандырудың экономикалық мәніне бұл категориялардың қоғамдық арналымының көрінісі ретінде оның бөлу, өтемдік, жинақтық және бақылау функциялары сай келеді.
Бөлу функциясы: бұл функцияның өзгешілігі қайта бөлу ретінде көрінуі. Ол алдын алу функциясына, мысалы, алдын алу шараларын қаржыландыру жолымен сақтық жағдайының болу мүмкіндігін жоюға бүгіледі. Жеке басты сақтандыруда бөлу функциясы сақтандырудың тиісті түрлерінің жинақтық функциясына бүгіледі.
Бақылау функциясы сақтық төлемдерін жұмылдыруды және сақтық қорын қатаң мақсатты пайдалануды қамтамасыз етуге байланысты болатын тараптардың нақты қатынастарында көрінеді.
Соңғы уақытта бірқатар зерттеушілер сақтандырудың экономикалық категориясын сипаттау үшін тәуекелдік функциясын қарауды ұсынады, өйткені сақтық тәуекелі сақтандырудың негізгі арналымымен — қолайсыз оқиғалардан болған зиянның орнын толтырумен байланысты.
Сақтық қатынастарының бір бөлігінің салыстырмалы жалпы бағыттылығы мен (кең арналымдағы резервтік қорларды пайдалана отырып) қоғамдық қорғаудың жүйесі арқылы тиісті ақша қаражаттарының арналымы болады. Бұл қатынастар мен қорлар байланысылған және жалпыұлттық сипаты бар төтенше оқиғаларды ескертуге және жоюға бағытталған. Мұндай жағдайларда тұрақты жұмыс істейтін қорлардан басқа (жалпымемлекеттік материалдық резервтерден, Үкіметтің резервтік қорларынан) кәсіпорынның , ұйымдардың, халықтың ерікті қайырымдылықтары есебінен қосымша қаражаттар жұмылдыруы мүмкін. Бұл қорлар халыққа, өндіріс пен инфрақұрылымның обьектілерін жаңғыртуға, экологиялық тепе – теңдікті қалпына келтіру жөніндегі шараларды жүзеге асыруға келтірілген зиянды өтеуге пайдаланылады.
Қатынастардың екінші бөлігінің біршама тар арналымындағы қорларды — әлеуметтік қорлар мен әлеуметтік қамсыздандыру қорын жасап, пайдалана отырып, азаматтардың әлеуметтік жағдайын қорғаудың бағыттылығы болады. Бұл қатынастардың іс — әрекеті халықты әлеуметтік қорғаудың қажеттігімен байланысты.
Үшінші бөлік қатынастардың тұйық аясын пайдалана отырып және олардың осы жиынтығы шегінде бұл қатынастардың баламалығына жете отырып, адамдардың денсаулығы мен әл –
ауқатын, олардың мүлкін, сонымен бірге шаруашылық жүргізуші субьектілердің мүлкін сақтық қорғау жөніндегі қатынастар болып табылады. Бұл — жалпы, сақтандыру мен өмірді сақтандыру және шаруашылық жүргізуші субьектілер үшін мүлікті сақтандыру.
Сақтандырудың жалпы жүйесінің салыстырмалы дербес бөлігі медициналық сақтандыру болып табылады.
Сақтандыру теориясында жекелей бағалау әдісі, орташа шама әдісі, проценттер әдісі бар.
Орташа шама әдісі шағын топқа бөлшектенеді, сөйтіп қатердің
белгілері бойынша мөлшерді анықтау үшін қолданылады, мысалы,
сақтандыру обьектісінің баланстық құнын, өндірістік қуатын, технологиялық циклдың түрін және т.б.
Проценттер әдісі шикізаттар мен тағы басқалардың материалдарының жаңа түрлерін, өнеркәсіптегі жаңа өндірісжағдайымен сол секілді оның технологиясының өзгерістерінде, жаңа көлік жүйесін игеруде, құрлықтағы, судағы, әуәдегі жол қатынастарының жоғары өткізіп жіберу әрі тасымалдық мүмкіндігі бар жерлерде қолданылады.
Нарықтық экономикада сақтандыру қатердің мөлшерімен тығыз байланысты. Қатерді туралау, тарату мен бөлу техникалық тәсілден құрылады, яғни бұдан іс жүзінде барлық сақтандыру кешенін өткізу ұйымдастырылады. Қатердің пайда болуы адамдардың еркі мен оқиғаның кездейсоқтығына тәуелді емес. Бұл күтпеген апат пен бақытсыздық оқиғасына қатысты болады. Адамзат қатерге тиімді бақылау қойып және де оның қажет емес әсер ықпалын ең аз мөлшерге дейін жеткізгенде ғана сол тиісті ғылыми білімге, сол дәрежеге қол жеткізеді. Қатерді бағалау үшін нақты хабар (мәлімет) қолда болуы қажет.
Теория мен практика жүзінде экологиялық, көліктік, саяси және арнайы қатерлер деп бөлінеді.
Экологиялық қатер табиғи ортаның ластануымен байланысты, яғни нақты бір сақтандыру мүддесіне әкеп соғады. Көлік қатерлері автомобиль көліктерін, өзен, теңіз бен әуе кемелерін сақтандыруға келтіреді, сол секілді өзен, теңіз, әуә, автомобиль, әрі теміржол көліктерімен тасылатын жүктерді сақтандырылуына әкеледі.
Саяси (жазалау) қатерлер егемен мемлекет пен оның азаматттарына қатысты шет ел мемлекеттері тарапынан жасалатын құқыққа қарсы әрекеттеріне, шараларымен акцияларына байланысты. Бұл қатерлер сақтандырушының зор жауапкершілігінің ішіне кіреді.
Арнайы қатерлер деп – бұл ерекше құнды жүктерді тасымалдауды сақтандыру, мысалы, алтын, күміс және басқа қымбат заттар, металдар және олардан істелген бұйымдар, өнер шығармалары, қолда бар
ақшалар т.б. Осы қатердің мазмұны сақтандыру шартындағы ерекше жағдайда атап көрсетіледі және де сақтандырушы жауапкершілігінің
көлеміне енгізіледі.Сақтандырушы құрылған сақтандыру қорынан сақтандыру оқиғасы пайда болған кездегі зардапқа өтем беруге сақтандыру шарты әрекет етіп тұрған бүкіл кезең бойына қаржы беруге дайын болуға тиіс. Міне, осылайша теориялық тұрғыдан сақтандырушы сақтандыру ісін жүзеге асырумен байланысты тек бір ғана өзгеше қатердің қауіп – қатеріне ұшырайды.
Сақтандыру кезінде сақтық резервтері мен қорларын қалыптастырудың екі негізгі әдісі қоладнылады, олар: бюджеттік жіне сақтық әдістері.
Қаржыларды қалыптастырудың бюджеттік әдісі бюджеттердің қаражаттарын, яғни бүкіл қоғамдың қаражаттарын пайдалануды болжайды.
Сақтық әдісі қорларды шаруашылық жүргізуші субьектілер мен халықтың жарналары есебінен жасауды алдын ала қарастырады, жарналардың мөлшері және оларды төлеудің тәртібі сақтандырудың түріне қарай немесе заңмен не сақтық қатынастарының қатысушылары арасындағы арнайы келісімшартпен анықталады.
Сақтық қатынастарының бірінші бөлігінде – қоғамдық қорғауда бюджеттік әдіс пайдаланылады, екінші бөлікте — әлеуметтік сақтандыруда – қос әдіс, үшінші бөлікте – жалпы сақтандыру мен өмірді сақтандыруда тек сақтық әдіс пайдаланылады.
Сақтандырудың экономикалық категориясының материалдық ақшалай иелері сақтық қорлары бола алады, олар қоғамдық ұдайы өндірістің элементтері, сақтық қатынастары қатысушыларының жарналары, мемлекеттік бюджет қаражаттары, қаражаттардың ерікті аударымдары, қайыр көрсету мен сақтық қатынастары қатысушыларының тарапынан болатын бірқатар басқа айрықшылықты төлемдер есебінен қалыптасатын ақшалай немесе материалдық қаражаттардың резервтері болып табылады.
Сақтық қорлары – қоғамның ұлттық шаруашылығындағы сан алуан, алдын ала болжануы мүмкін емес жайттардан сақтануға арналған қоғамның резерв қорлары жүйесінің қажетті құрамдас бөлігі. Сақтық қорларында қоғам мүшелерінің ұжымдық және жеке мүдделері қорғалады, олардың тіршілік әрекетінің сан қырлы экономикалық және әлеуметтік аспектілері көрінеді.
Сақтық қорларының басқа қорлардан ерекшелігі: олар алдын ала тұтыну қорларына да, жинақтау қорларына да жатпайды. Ол табыс ретінде тұтынылмайтын және қорлануға міндетті қызмет етпейтін табыстардың бірден бір бөлігі. Нарықтық экономикада сақтық қатынастарының едәуір бөлігі коммерциялық қатынастар болып табылады. Ең алдымен бұл жалпы сақтандыру мен өмірді сақтандыру категориясына қатысты, бұлардың қызметтер көрсетуі өзгеше сақтық қызметтерін көрсетуде түрленеді және мұндай қызметтер көрсетудің еркін нарығында ұсынылады. Бұл қызметтер көрсетудің бағасы сақтықтарифтері мен жарналары түрінде болады. Сақтық қызметтерін көрсетуге сұраным олардың сапасымен және бағаның деңгейімен анықталады.Клиенттерді тарту үшін сақтық ұйымдары клиентураға қызмет көрсетуді жақсартады, қызметтер көрсетудің ассортиментін кеңейтеді, ысыраптар мен зияндарды өтеу жөніндегі кепілдіктерді арттырады. Сақтандырылушылардың жарналары есебінен жасалынатын сақтық қорлары белгілі бір уақытта тікелей арналымында – сақтық төлемдерін төлеу үшін пайдаланылады. Мұндай жағдайларда сақтық қорларының қаражаттары қосымша табыс алу үшін коммерциялық айналымға жіберілуі тиіс. Өз кегезінде, бұл табыстардың бір бөлігін тапсытыскерлерді тарту үшін сақтық қызметтерін көрсетудің бағасын төмендетуге бағыттаған орынды.
Өтпелі экономика жағдайындағы сақтандыру институтының ерекше маңыздылығы бірқатар факторлармен айқындалады.
Біріншіден, мемлекет тарапынан көзделген шаралардың сипаты мен көлеміне қарамастан, сақтандыру халық пен ұйымдардың түрлі мүдделерін қорғауға мүмкіндік береді. Қазіргі кезде табиғи және техногендік сипаттағы төтенше жағдайларды жою жөніндегі шығыстардың негізгі ауыртпалығы мүмкіндігі обьективті түрде шектеулі болып табылатын мемлекеттік бюджетке түседі.
Екіншіден, сақтандыру механизмін қазіргі жағдайда пайдалану елдегі кәсіпкерлік қызметті жедел дамытуды, Қазақстан экономикасының негізгі салаларының ерекшеліктерін, оның климаты мен географиялық орналасуы, экологиясының деңгейін ескере отырып, өндіріс технологиясын жетілдіруді қамтамасыз етеді.
Сақтық жүйесі республика экономикасының сенімді әрі орнықты дамуына, халықты әлеуметтік қорғауды арттыру үшін қосымша негіз жасауға, азаматтар мен шаруашылық жүргізуші субьектілердің мүмкін сақтандыруға ықпал етуге тиіс. Сақтандыру мәселесі, медициналық сақтандыруды қоса алғанда, әлеуметтік қамсыздандырудың проблемаларына тікелей қатысты. Сақтандыру табыс түсіру мақсатымен коммерцияның шектес сфераларына қаражаттарды инвестициялау жөніндегі сақтық ұйымдарының қызметі сақтық ісі болып табылады.
Сақтандыру процесі сақтандыру шарты негізінде не өзара сақтандыру қоғамына мүшелік негізінде жүзеге асырылады. Сақтандыру шарты бойынша бір тарап (сақтанушы) сақтық сыйақыларын төлеуге міндеттенеді, ал екінші тарап (сақтандырушы) сақтық жағдайы пайда болған кезде сақтанушыға н/е оның пайдасына шарт жасалған өзге де тұлғаға (пайда алушыға) шартта белгеленген соманың шегінде сақтық өтемін төлеуге міндеттенеді.
ҚР- ның Азаматтық кодексі бойынша мыналар сақтандырудың нысандары болып табылады:
міндеттілік дәрежесі бойынша – ерікті және міндетті;
сақтандыру обьектісі бойынша – жеке және мүліктік;
сақтық өтемді жүзеге асыру негіздері бойынша – жинақтаушы және жинақтаушы емес.
Біздің қоғамыздағы сақтандыру өзі өмір сүрген уақыт ішінде өзінің қалыптасуы мен даму процесіне байланысты айтарлықтай өзгерістерге төтеп берді. Сақтандыру жиырмасыншы жылдан бастап, сала ретінде өндіріс процестерінің дамуына және ұлттық табысты бөлуге, осылар арқылы материалдық игіліктерді жасауға ықпал ете бастады. Бүгінде біздің мемлекетіміз экономикалық әрі саяси күрделі жағдайда тұр. Сақтандыру ұйымдары аталмыш қиындықтарды бастан кешіп әрі құбылмалы жағдайға икемделіп, өздері де өзгерістерге түсуде. Cоңғы жылдар ішінде сақтандыру жүйелері түбегейлі қайта құрылушыларға төтеп берді. Осыған орай отандық сақтандыру нарығын демонополизациялаудың фактісі болып әрі осының жалғасы ретінде айтарлықтай жеделдікпен альтернативтік сақтандыру компаниялары құрыла бастады. Қазіргі сақтандырушылардың қызметтері үшін үлкен мүмкіншілік бар. Сақтандырудың бұрынғыларынан түбегейлі өзгеше жаңа түрлері пайда болды, бұл жерде сақтандыру жағдайындағы орын алған олқылықтар мен кемшіліктер ескерілген. Нарықтық қатынастың қалыптасуына орай, өзге салалармен қатар, сақтандырудың да қазіргі ҚР – ның экономикасындағы ролі арта түсуде. Осы мақсатқа орай экономикалық инфрақұрылым мен сақтандыру ісінің өзінде инфрақұрылым құру үшін сақтандыру механизмі енгізілген. Сақтандыру тіпті де оп – оңай іс емес, керісінше бұл күрделі әрі сан қырлы экономикалық механизм. Біздің қоғамымыздың экономикалық өмірінде, оның ішінде сақтандыру ісінде нарықтық қатынасты құру, жетілдіру мен дамыту міндеттері алға қойылуда. Нарықтық экономика сақтандырудың негізі болып табылады. Осы себепті де нарық пен сақтандыру қатері өзара байланысты.
2.2. Республика нарықтық өзгерістердің кеңейіп, тереңдеуі сақтандырудың рісін кеңейтіп, ықпалын да арттыруда. Әдетте, мемлекет халықтың әлеуметтік жағдайын көтеруде, техногендік, экономикалық және экологиялық қауіпсіздікті қамтамасыз етуді, сақтандыру системасын ұтымды пайдаланады. Тұрақты әрі сапалы түрде сақтық беру жүйесінің болуы әрбір дамыған экономиканың айқын белгісі, бұған дәләе іздесек, дүние жұзінің көптеген елінде кездестіруге болады. Сақтандыру жүйесінің жағдайы тұрғындар мен шаруашылық субьектілердің сақтық мәдениетке және олардың сақтануға деген нық сенім дәрежесіне тәуелді болады. Қазақстанның Сақтандыру жүйесін орнықтыруда белгілі бір табыстарға қол жеткізілді десек те, қоғамға сақтандырудың рөлі және оның нарықтық экономикадағы орны мен даму өзгерістері туралы хабарламаларды әрдайым жеткізіп тұру қажет. Сақтандырудың тағы бір жағымды жағы, ол кәсіпкерлердің белсенділігі мен іскерлігін ынталандырып, едәуір өсуіне ықпал жасайды. Бұл өз тарапынан өндірісті дамытуға капитал жұмсау арқылы асырылады, ал басқа жағдайда болса бұл қаржының келешектегі болжамды бір шығынды жабу үшін өтімді резерв ретінде сақтауға тура келеді. Сонымен қатар, орташа және ірі фирмалар төтенше жағдайға арналған қаржы резервтерін жасауы мүмкін, әрине ол қаржыны дер кезінде тез алу мүмкіндігі, әрі оны сақтау барысында есептелетін пайыздық ставканың төмендеуі қажет. Сақтандыру компаниялары мінеки осы жеңілдіктерді қамтамасыз ете алады. Сақтандыру компанияларында шоғырланған сақтық қорының арқасында, әрбір кәсіпкер, өз қожалығында жеке резервтік қор жасауынан гөрі, одан әлдеқайда келі қаржы жинап, өз кәсібін қажетті деңгейде сақтықпен қорғай алады. Әрине бұл жерде, сақтық алуға жұмсалатын жарнаны, кәсіпкерлікке болатын белгілі бір «шығын» деп есептеу керек. Сонымен қатар, кәсіпкер өзінің іскерлігін төмендетпей, сақтандыру компаниясымен жасалған серіктестік келісім арқасында, төніп қалады –ау деген қауіп – қатерге алаңдамай жұмыс жүргізуіне мүмкіндік береді. Қысқаша айтқанда, кәсіпкер өндіріс басқару, жүргізу барысында жан дүниесі бір қалыпта тыныштықта жұмыс істейді.
Сақтық қажеттілігі, шығын ала жүретін қаржы келеңсіздігімен байланысты. Осы орайда сақтандыру компанияларының кәсіпорынның шығынын болжып, бақылауға деген қызығушылығы әбденорынды. Бұны жоққа шығарудың қажеті де жоқ, өйткені мекеменің шығынын болжап, бақылаудан бас тартса, онда ол сақтандыру компаниясы өзінің сақтық беру кәсібін де тоқтатуға мәжбүр болады. Сақтандыру компаниялары өзінің қарамағындағы орасан зор ақша сомаларын шоғырландырған. Бұл қаржының жиналуы, сақтық жарнаманың төлену күні мен сақтық талап бойынша төлем жасайтын құн арасындағы мерзім кезінде орын алады. Мысалы, сақтық жарнамасы қаңтар айында түсірілсе, ол сақтық талап сол жылдың желтоқсан айына дейін де, тіпті одан кейін де түспеуі мүмкін. Сақтандырушы ол ақшаны, заңды пайдаланушы ретінде, кез – келген сақтық төлемдеріне жұмсай алады. Сақтандыру компаниясы ұзақ мерзім бойы жиналған барлық ақшалардың жарнама төлемақыларын қожалық етеді. Аталған мол ақша мыңдаған жеке заңды тұлғалар салған сақтық жарнама төлемдерінен жиналатынын атап өткен жөн. Әрбір сақтандыру компаниясында, оның ішінде әрина «АСКО»-ның орны бөлек, сізге сақтықтың қажеттілігі мен маңыздылығын түсіндіретін жоғары деңгейлі мамандар баршылық, олар кеңес пен көмегін аямай кез келген сақтыққа байланысты проблеманы шешіп беруге дайын.
«АСКО» сақтандыру компаниясы КСОР –дағы ең бірінші мемлекеттік емес сақтандыру компаниясы. 1988ж. 7 қырқұйекте құрылды, құрамындағы жүздеген бөлімшелері мен филиалдары бар Кеңес Одағының барлық республикаларында орналасұан. 1991 ж. Компания Қазақстандағы филиалы өзінің дербес заңды дәрежесіне ие болды. Қазақстан «АСКО» компаниясы тұрақты дербес сақтандыру компаниясы ретінде жұмыс атқарып, халыққа сақтық қызметін жан –жақты көрсетіп келуде.
АСКО компаниясы Дос № 9 – 5/1 және ОС № 9 -5/1 лицензияларын төмендегі сақтандыру түрлеріне алған:
Автокөлік сақтандыру.
Мүлікті сақтандыру.
Жүкті сақтандыру.
Жазатайым сәтсіз оқиға және аурудан сақтандыру.
Автокөлік иегерлерінің азаматтық – құқықтық жауапкершілігін сақтандыру.
Мүлікке зиян келтірудегі АҚЖ сақтандыру.
Денсаулыққа зиян келтірудегі АҚЖ сақтандыру.
Қоршаған ортаға зиян келтірудегі АҚЖ сақтандыру.
Жұмыс орнында өз міндетін орындау кезінде жарақатталған жұмыскердің алдында жұмыс берушінің АҚЖ сақтандыру.
Егер кісінің меншігіндегі мүлкіне зақым келген жағдайда н/е өмірі мен денсаулығына тиетін зиянды алдын алу мақсатында, олар сол зиянға байланысты шығынды орнын толтыру үшін, мемлекетке сенбей, өздері алдын – ала әрекет жасауы керек. Мемлекеттік бюджетке мұндай шығындарды жоспарланбаған, онда тек оқу –ағарту, зейнетақы, әлеуметтік жәрдемақы, денсаулық сақтау т.б. топтар құрылған. Бүгінде сақтандырудың бірнеше түрі қалыптасқан. Міндетті әлеуметтік сақтандыру – азаматтарды еңбек ету қабілетін жоғалтуына және жұмысынан айырылуына, асыраушысынан айрылуына байланысты кірістің бір бөлігін өтеу үшін мемлекетұйымдастыратын, бақылайтын және кепілдік беретін шаралардың жиынтығы, азаматтарды әлеуметтік қорғаудың мемлекет жүзеге асыратын нысандарының бірі.
Кесте 1
Әлеуметтік сақтандыру бағдарламаларын енгізген елдер
Бағдарлама
|
1912 |
1940 |
1949 |
1967 |
1990 |
1 Сақтандырудың түрлері 2 Өндіріс өндірісіндегі жазатайым жағдайлар 3 Сырқаттан сақтандыру 4 Зейнетақы 5 Жұмыссыздықтан сақтандыру |
13 11
7 5 2
|
57 57
24 33 21 |
58 57
36 44 22 |
120 117
65 92 34 |
145 136
84 135 40 |
1920 – 1930 ж. әлеуметтік сақтандыру жүйесінің даму жылдары деп айтуға болады. 1912 ж. 13 мемлекетке енгізілген болса, 1938 жылы 30 елде қалыптаса бастады.
1919 ж. Версаль келісім шарты шеңберінде құрылған Халықаралық еңбек ұйымдастыру органы әлеуметтік сақтандыр жүйесін дамытуға өз үлесін қосты. Осы ұйымның № 1, № 2 конвенциялары жұмыссыздықтан және аналарды қорғау мәселерін шешуге арналған.
1940 – 1960 жж. Міндетті әлеуметтік сақтандыру жүйені енгізген елдер саны 58 ден 120 ға барды. ЖІӨ — дегі әлеуметтік шығынның үлес салмағы өсіп, жәрдемақылардың көлемінің өсуіне және төлеу мерзіміне ықпал етті.
1975 ж. ЖІӨ — дегі әлеуметтік сақтандыруға арналған шығындар еуропа елдерінде 20-25 % құрады. 1950ж. Салыстырғанда 1975 ж. 5-9 есе өсті, 1980ж. 10 есе өсіп отырды.
Кесте 2
Еуропаодақтарындағы елдердің жеке және әлеуметтік сақтандыру жарналары
Елдер
|
Сақтандыру Халық Шаққандағы
Жеке сақт-ру бойынша |
Премиялары Басына ЕСU Соның ішінде, өмірді сақт-ру
|
Әлеум. Халық
Барлығы |
Сақтандыру Басына
Жұмыс- шылар |
Жарналары Шаққандағы
Жұмыс берушілер |
Франция Нидерланды Ирландия Германия Бельгия Австрия Италия |
1458 1317
904 899 765 622 296 |
1306,6 947,9
822,5 608,9 598,0 416,9 248,1 |
3777,1 3087,0
77,6 3480,8 2833,7 3112,8 2319,2 |
1188,3 2299,3
26,5 1627,4 944,6 1455,6 513,4 |
2588,8 787,7
51,1 1853,4 1889,1 1657,2 1805,8
|
ҚР- ң 2003 ж. 25 сәуіріндегі №405 -2 «Міндетті әлеуметтік сақтандыру туралы» заңына сәйкес 2005ж. 1 қаңтарынан бастап Республикада Міндетті Әлеуметтік сақтандыру жүйесі қолданысқа енгізілді. Аталған Заң ҚР –ның халықты әлеуметтік қорғау Концепцияда жүйені реформалаудың ең басты ерекшеліктерінің бірі — әлеуметтік тәуекелділікке ұшыраған жағдайда әлеуметтік қорғаудың үш деңгейлі жүйесін енгізу болып табылады.
Міндетті әлеуметтік сақтандыруды енгізу әлеуметтік қорғаудың екінші деңгейі болып табылады және ол әлеуметтік тәуеклділік жағдайына тап болған, нақтырақ айтқанда, жұмыс істеу қабілетінен айрылған, асыраушысынан және жұмысынан айрылған жасанда сектор жұмыскерлерінқосымша әлеуметтік қорғау жүйесін құруға бағытталған. Сонымен қатар, әлеуметтік кепілдіктер мен еңбек заңымын алған жұмыскерлерді қорғау, өндірістік жарақаттар мен кәсіптік аурудың әлеуметтік — экономикалық зардаптарының ауыртпалығын азайту үшін негіз қалыптастыру мақсатында болашақта жұмыскерлердің еңбектік міндетін орындау барысында өмірі мен денсаулығына келтірілген зардаптары үшін жұмыс берушінің жауапкершілікке шақыратын міндетті сақтандырудың үшінші деңгейін енгізу қарастырылған.
Заңға сәйкес әлеуметтік төқлемдер тағайындау құқығын өмір сүруде тәуекел етушілер, яғни еңбек қабілетін жоғалтқандар, асыраушысынан және жұмысынан айырылғандарқатарына жатқызған уақытта әлеуметтік аударым жүргізілген жұмыс істейтін азаматтар пайдалана алады.
Жалпы сақтандыру саласы ерікті сақтандыру нысанында мынадай сыныптарды қамтиды: жазатайым жағдайдан және аурудан сақтандыру, медициналық сақтандыру, көлік құралдарын, мүлікті, т.б. сақтандыру жатады.
Медициналық сақтандыру сақтандырушының медицина мекемесінен медициналық сақтандыру бағдарламасына сәйкес медициналық қызмет көрсетулерді сұраған мөлшерінде сақтық төлемдерін жүзеге асыру көзделетін жеке басты сақтандыру түрлерінің жиынтығы.
Көлік құралдарын сақтандыру көлік құралын иеленуге, пайдалануға, оған билік етуге байланысты адамдардың мүліктік мүдделеріне оның зақымдануына н/е жойылуы, соның ішінде айдап н/е ұрлап әкетілуі салдарынан келтірілген зиянды ішінара н/е толық өтемі мөлшерінде сақтық төлемдерін жүзеге асыру көзделетін сақтандыру түрлерінің жиынтығы болып табылады.
Сақтандырушының қаржылық тұрақтылығын қамтамасыз ететін келесі тетіктің бірі – сақтандыру резервтері. «Сақтандыру туралы» Жарлығының 37 – бабы «сақтандыру резервтері сақтандырушының сақтандыру келісімі бойынша тек өз міндеттемелерін орындауды қамтамасыз етуге арналған» деп белгілейді. 1995 жылы сақтандыру ұйымдары 572,2 млн теңге сақтандыру резервтерін түзеді, ал 1996 жылы бұл 1017,9 млн тенгеге, яғни 1,8 есеге жетті. Бұл оларға 1995 ж. 24,5 млрд, ал 1996 жылы 212,4 млрд теңге мөлшерде сақтандыру жауапкершілігін қабылдауға мүмкіндік береді.
Сақтандыру резервтерінің көздеріне республикадағы заңдар жиынтығына сәйкес тек сақтандыру төлемдерінен 25 және 90 % ақша аударымдары жатады. Мұнда сақтандыру резервтерінің 2 түрін ажыратуға болады: сақтандырудың тәуекелділік және жинақтау бойындағы. Сақтандыру резервтерін осылайша түзілдіру әдісі мейлінше қарапайым. Оның көмегімен сақтандырушылар қорытындылары қаржылық нәтижені өз бағамдауы бойынша түзілдіруге мүмкіндігі бар. Мәселен, сақтандыру резервтеріне деген ақша аудару мөлшерін реттей отырып, сақтандыру ұйымы нөлдік немесе теріс нәтижеге шығады, сөйтіп бюджетке салықтық аударулар қажеттігінен құтылады.
2.3 Сақтандыру нарығының дамуы мен қалыптасуы
Сақтандыру нарығы дегеніміз ақша қатынастарының сферасы, онда сатып алу сату объектісі «ерекше тауар» сақтық қызмет болып табылады және оған деген ұсыным мен сұраныш қалыптасады. Сақтық келісімшарттарын жасауға және сақтық операцияларының нәтижелігіне жетуге ынталы тараптарының өзара іс – қимылы сақтық рыногында жүргізіледі.
1991 жылы 10 сәуірдегі Қазақстан сақтандыру қызметкерлерінің құрылтай конференциясы республиканың бұрынғы мемлекеттік сақтандыруы базасының орнында жергілікті жерлерде фирамлары мен фирмалары бар Қазақстан Республикасы мемлекеттік коммерциялық сақтандыру компаниясын құру туралы шешім қабылдап, жарғысы мен компания Кеңесі жөніндегі ережені бекітіп, оның құрамын сайлады.
1991 ж. 7 мамырында Қазақстан үкіметі «Қазақ ССР мемлекеттік сақтандыру Бағдарламасын ҚР-ң мемлекеттік коммерциялық сақтандыру компаниясы етіп қайта құру туралы» қаулы қабылдап және оның Жарғысын бекітті. ҚР- сы Министрлер Кабинеті өзінің 1992ж. 25 ақпандағы Қаулысымен сақтандыру компаниясының жарғысына ішінара өзгерістер мен толықтырулар енгізді. ҚР – сы мемлекеттік коммерциялық сақтандыру компаниясы өзінің активтері мен пассивтері бар, тәжірибелі, білгір мамандарымен бірге сөз жоқ, әлемдік сақтандыру нарқында өзінің орнын алатын, әрі Қазақстанның 20 сақтандыру ісін дамытуға өзінің жетекші ролін сақтап қалуға тиіс. Республика тұрғындары мен кәсіпорынның мемлекеттік сақтандыру қызметінде сақтандыру органдарының еріктілігі мен жауапкершілігін арттыру, нарықтық экономика жағдайындағы қаржылық қызмет нәтижесіне ұмтылысын барынша толық қанағаттандыру мақсатымен ҚР –сы Министрлер Кабинеті 1991ж. 7 мамырында «ҚР сы мемлекеттік сақтандыру басқармасын ҚР сы мемлекеттік коммерциялық сақтандыру компаниясы етіп қайта құру туралы» № 289 қаулы қабылдады.
ҚР сы мемлекеттік коммерциялық сақтандыру компаниясының негізгі міндеттері мен мақсаттары:
ҚР сы мемлекеттік коммерциялық сақтандыру компаниясы облыстардың, Алматы қаласының сақтандыру фирмаларын, облыс, ауылдардығы филиалдарын біріктіреді. Компания нарықтық сақтандыру жағдайында мемлекеттік міндетті және ерікті сақтандыруды жүргізіп, мамандандырылған қызметтердің алуан түрлерін, өз қызметін кооперативтік және де басқа мемлекеттік емес сақтандыру ұйымдарымен қатар, толық шару-қ пен өзін өзі қаржыландыру негізінде жүзеге асырады. Компания өз қызметінде ҚР сы мемлекеттік сақтандыру туралы заң актілерін, ҚР сы Министрлер Кабинетінің қаулыларын, өкімдерін, сондай ақ Жарғыны басшылыққа алады,
Компания басқармасы: — компанияның құрамына қарайтын бөлімшелердің жұмысын ұйымдастырып оларға кеңес беріп, басқалай да арнайы көмектер көрсетеді.
— сақтандыру қызметінің мәселелері бойынша нұсқаулар мен ережелер басып шығарады.
— жобаларды ойластырады және сақтандыру компаниясының кірісі мен шығысының пайда балансын жасайды, әрі қосалқы қор құрады.
— сақтандыру фирмалары мен оның филиалдарымен кіналап – талап ету жұмысына жүйелі басшылық жасайды.
— министрлермен, ведомстволармен іскерлік байланыс орнатады.
Сақтандыру фирмасы: — сақтандыру төлемдерінің келіп түсу жоспарларын жасап, шығындардың сметасын қарап, бақылау жасайды
— сақтандыру операцияларының бухгалтерлік және статистикалық есебін ұйымдастырып, жүргізеді, қызметтерді бақылап, тексереді.
— сақтандырудың жекелеген түрлері бойынша операцияларды жүзеге асырады.
— сақтандыру компаниясының бөлімшелері заңмен тыйым салынбаған кез келген қызметпен айналысуға құқылы.
Сақтандыру компаниясы мен фирмалар заңды мекемелер болып табылады, банк мекемелерінде, сондай ақ «Казсыртқыэкономбанкте» есеп айырысу есеп шоты әрі өзге де есеп шоттары, өзіне қарасты мүліктері болады.
Сақтандыру міндетті және ерікті сақтандыру түрінде жүзеге асырылады. Міндетті сақтандыру – заң күшімен жүзеге асырылатын сақтандыру.
Міндетті сақтандыру кезінде сақтанушы сақтандырушымен құқылық актіде ескерілген, осы сақтандыру қатынастарын реттейтін жағдайларға орай шарт жасасуға міндетті.
Міндетті сақтандыру шарты өз қызметін ұсынған кез келген сақтандырушымен жасалуы мүмкін. Мемлекеттік сақтандыру кәсіпорны үшін мұндай шартты жасау оның міндеті болып табылады.
Міндетті сақтандыру мынадай жағдайларда қолданылады: Әуе, темір жол, су жолы, ішкі су жолы қатынастары және обылысаралық, республикааралық автомабиль көлігі маршруттарындағы жолаушыларды сақтандырғанда; заңды ұйымдарды – көлік құралдары иелерінің азаматтық жауапкершілігін сақтандырғанда.Міндетті сақтандыруды ұйымдастыру мен жүргізу тәртібін Қазақстан Республикасы Министрлер Кабинеті белгілейді. Ерікті сақтандыру – тараптардың ықылас білдіруімен жүзеге асырылатын сақтандыру.
Сақтандыру талаптары сақтанушы мен сақтандырушы арасында жасалатын шартпен белгіленеді.
Сақтандыру шарты бойынша сақтанушы сақтандыру төлемін төлеуге міндеттенеді, ал сақтандырушы сақтандыратын жағдай туғанда сақтанушыға немесе шартта көрсетілген өзге аадамға сақтандыру сомасын (сақтандыру өтемін) төлеуді мойнына алады.
Сақтандыру шарты жазбаша түрде жасалады. Жазбаша шарттың үлгісін сақтандырушы таңдайды, не тараптардың келісімімен белгіленеді. Шарт. Егер онда өзге тәртіп көзделмеген болса, алғашқы сақтандыру төлемін төлеген кезден бастап бекітілді деп саналады.
Сақтандыру шартының мазмұны тараптардың келісімімен айқындалады.
Сақтандыру шартында: шарт тараптары; ақтандыру объектісі; сақтандыру жағдайы; сақтандыру сомасының (сақтандыру өтемінің) мөлшері, оны өтеудің тәртібі мен мерзімі; сақтандыру төлемінің мөлшері, оны өткізудің тәртібі мен мерзімі; шарттың қолданылу мерзімі; шарт талаптарын бұзғаны үшін тараптардың жауапкершілігі
көрсетілуі қажет. Тараптардың келісімі бойынша шартқа басқа да тараптар мен міндеттемелер енгізілуі мүмкін.
Қолданылып жүрген заңдармен салыстырғанда сақтанушының жағдайын нашарлата түсетін және осы Заңға қайшы келетін шарт талаптары жарамсыз деп табылады. Сақтандыру төлемдерінің мөлшерлері шартпен белгіленеді, заңдармен белгіленген мөлшерлер бұған кірмейді.
Тараптардың келісімімен сақтандыру төлемдері шетел валютасымен төленуі мүмкін. Сақтандыру төлемін шартта көрсетілген мерзімде төлемеу, егер шартта өзгеше көзделмеген болса, шарттың тоқталуына әкеп соғады.
Мерзімінен бұрын тоқтатылған шарт төлем бойынша қарыздар өтелген жағдайда бір ай ішінде қайта жалғастырылуы мүмкін. Шартта неғұрлым ұзақ мерзім көзделуі мүмкін. Бұл ретте шартты жалғастыру жөнінде жазбаша өтініш талап етілмейді. Мерзімінен бұрын тоқтатылған шарт сақтанушы қарыз сомасы төлеген күннің ертеңінен бастап қайта күшіне енеді.
Мүліктік сақтандыру бойынша сақтандыру өтемі, егер шартта өзгеше көзделмесе, сақтандыру жағдайы туған кезде сақтанушы тікелей шеккен нақты зиянның мөлшерінен аспауға тиіс.
Сақтандырушы алған сақтандыру сомасына және сақтандыру өтеміне салық салынбайды.
Сақтандыру ұйымдарының өз мүмкіндіктері, жарғылық және резерв қорлары ұлғайған сайын валютаның шетелге «ағып» кетуі қысқартылады. Республикадағы шетелдік сақтандыру және қайта сақтандыру ұйымдарының қызметі орныққан тәртіппен тіркелген филиалдар мен өкілдіктер арқылы атқарылады.Шетелдік компаниялардың Қазақстан аумағында тікелей сақтандырушы ретінде жұмыс істелуіне тыйым салынады. Бүгінгі күні республикамызда үш шетелдік сақтандыру делдалдық фирмаларының өкілдіктері істейді: «Седжвин Қазақстан», «Александр Хауден Групп ЛТД» және «Джонсон мен Хиггинс». Шетелдің қатысуымен бес қазақстандық сақтандыру компаниялары белең ала бастады: «Алматы халықаралық сақтандыру тобының сақтандыру компаниясы» акционерлік қоғамы, «Алгянс-Алатау» сақтандыру акционерлік қоғамы, «Сақтау сақтандыру компаниясы» акционерлік қоғамы, «Темір ат» акционерлік және сақтандыру қоғамы,сондай — ақ «КВS Грант сақтандыру компаниясы» акционерлік қоғамы. Сақтандырушылардың қаржылық бекемділігін күшейтетін тағы бір жол — оса сақтандыру жүйесі. Мұнда екі немесе бірнеше сақтандырушылар белгілі бір үлестерімен бір ғана тәуекелділікті сақтандырады, сөйтіп әрқайсысы сақтандыру сомасымен өз үлесінде біріккен немесе жеке полис шығарады. Сақтандыру сенімділігі сақтандыру компанияларына ойластырыла жүргізілетін инвестициялық саясатпен күшейе түседі.Ұлттық экономика үшін инвестициялық ресурстардың маңызды көзіне сақтандыру резервтері мен компаниялардың өз қаражаттары жатады. Бұл сақтандыру төлемі мен залалды өтеу арасында бірнеше жылға созылып кететін уақытша қадамға иек артады. Алайда осылайша түзілеті сақтандыру резервтерінің қарыздық сипаты сақтандырушыдан инвестиция бағытын таңдауда тәуекелділікті ескере отырып сарабдал да ұтымды қимылды талап етеді. Сақтандыру компанияларының мұндай инвестициялық қызметі мемлекет арқылы қатаң түрде реттелуі табиғи, сөйтіп сақтандыру төлемдерін кепілдеуге және сақтандырушылардың мүдделерін қорғауға болады. Мұндай ереже «Сақтандыру туралы» Жарғылықпен бекітілген, алайда сақтандыру резервтерін жайғастыру бағыттары мен оларды жайғастырудың негізгі шарттары анықталынған: әртараптандыру, қайтарымдылық, табыстылық және өтімділік. Әлбетте, Қазақстанда сақтандырушылардың күрделі жұмсалымын тежейтін объективті себептер аз емес, олардың ішінде – қозғалмайтын мүлік базарының, құнды қағаздар рыногының баяу дамуы,инфляция,күрделі жұмсалым сенімділігі мен өтімділігінің төмендігі, инвестициялар кірісінің жеткіліксіздігі. Мұндай жағдайда инвестициялық нұсқалардың ұтқыр таңдамасына мемлекеттік бағалы қағаздар, банк депозиттері, қозғалмайтын мүлік, шетелдік валютамен шығарылған валюта мен құнды қағаздар кіреді; бұлар өтімділігі инвестициялық қоржынды түзілдіруге мүмкіндік береді.
Сақтандыру нарығының қалыптасу кезеңінде сақтандыру кәсіпкерлігін басқарудың жоғарғы сатысы үшін мамандар даярлаумен Қазақ Басқару Академиясы, Е.А. Бөкетов атындағы Қарағанды мемлекеттік университеті айналысады. Бұрынғыдай төменгі сатыдағы мамандарды (сақтандыру агенттерін) даярлау жүйесі әлі де жоқ. Сондықтан жаңадан құрылған сақтандыру өкілдерін дайындаумәселесін өзінше шешеді. Оны сақтандыру агенттерін дайындау мектептерін немесе сақтандыру кәсіпкерлігі мектептерін құру арқылы жүзеге асады, онда сақтандыру ережелерін және сақтандыру туралы шарт жасау техникасын игерумен қатар, іскерлік психологиясы, іскерлік байланыс шеберлігін оқыту көзделген.
Сонымен бірге республикада жұмыс істейтін шетел компанияларының білімі мен тәжірибесін қолданудың маңызы зор. Сақтандыру делдалды жүйесі арқылы полистерді тарату кезінде сақтанушылардың сұранымы жақсы қанағаттандырылады, себебі оларға әр түрлі сақтандыру компанияларының қызметі арзан бағамен ұсынылады.
Бүгінгі күн республиканың сақтандыру нарығындағы сақтандыру делдалының орны іс жүзінде анықталмаған. Бізше, ең дұрысы, делдалдық қызметтілицензиялау тәжірибесін, сондай – ақ осы қызметтің тәртібі мен жағдайларын нормативтік анықтау, сақтандыру делдалының міндеттерін және қызмет түрлерін анықтау керек. Біздің ойымызша, белгілі бір сақтандырушының өкілі болып табылытын сақтандыру агенті лицензиясы да жұмыс істей алады.
Сақтандыру өнімен сатып алушы немесе сақтанушы сақтандыру нарығының тікелей, негізгі мүшесі болып табылады. Қазіргі уақытта сақтандыру қызметін пайдаланушылар нарығы және олардың мүдесі сапа және сан жағынан өзгерген. Нарықта коммерциялық банктер, биржалар, мемлекеттік емес зейнетақы қорлары, кіші және орта кәсіпкерліктің өкілдері, шетел инвесторлары сияқты жаңа экономикалық жағдайдағы тұтынушылардың сұранымен анықтай алады және тұтынушының нақты сұранымдарына сәйкес жаңа сақтандыру өнімдерін жасауға, ұсынуға, ескілерін жаңартуға мүмкіндігі бар. Түсіндіру және жарнамалау қызметі арқылы сақтандыру компаниялары, сондай – ақ қазіргі сұранысқа, қажеттілік пен сатып алушының қалауларына елеулі түрде әсер ете алады. Шетелде кең тараған, бірақ отандық тұтынушыға әлі белгісіз сақтандыру түрлерін сақтандыру ісіне енгізу бойынша қазақстандық сақтандырушылар үлкен жұмыс жүргізу керек. Азаматтық – құқықтық және мамандық жауапкершілікті, өнімді өндірушілердің жауапкершілігін сақтандыру, экологиялық сақтандыру алдыңғы қатарға шығады деп ойлаймыз.
ІІІ. Сақтандыру құқығы туралы сауалнама нәтижелері
Сақтандыру құқығы туралы мен мектепте сауалнама алдым. Сауалнама жүргізуімнің басты мақсаты: менің айналамдағы әлеуметтік топтардың сақтандыру құқығы туралы қаншалықты ақпараттандырылғанын білу және сақтандыру құқығының олардың өміріне қаншалықты керектігін анықтау.
Сауалнама қатысқан 3 әлеуметтік топ:
Мұғалімдер 30 адам
Ата-аналар 30 адам
Оқушылар 20 адам
Қойылған сұрақтар:
Сақтандыру құқығы туралы білесіз бе?
Жылжымалы немесе жылжымайтын мүлкіңіз сақтандырылған ба?
Өміріңізді сақтандыруды дұрыс деп есептейсіз бе?
Сіз өз өміріңізді сақтандырдыңыз ба?
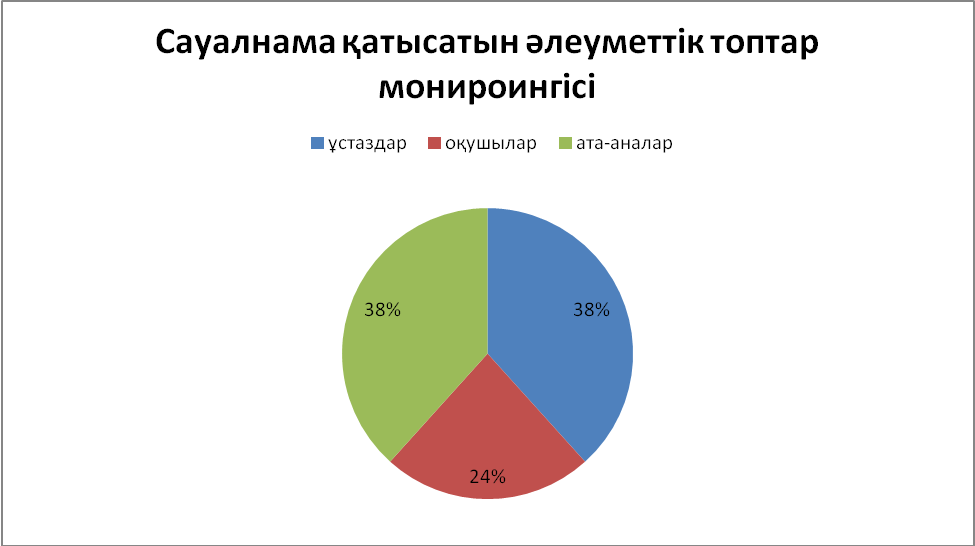
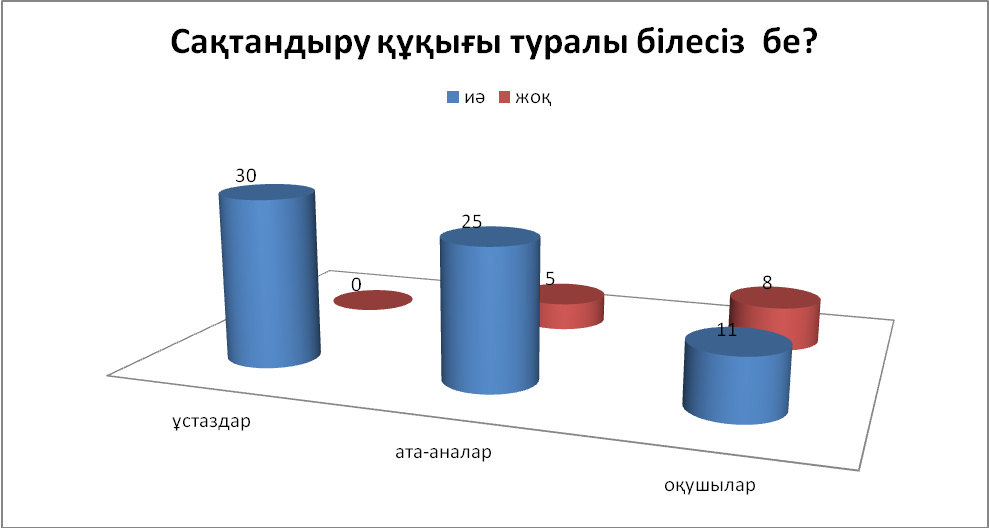
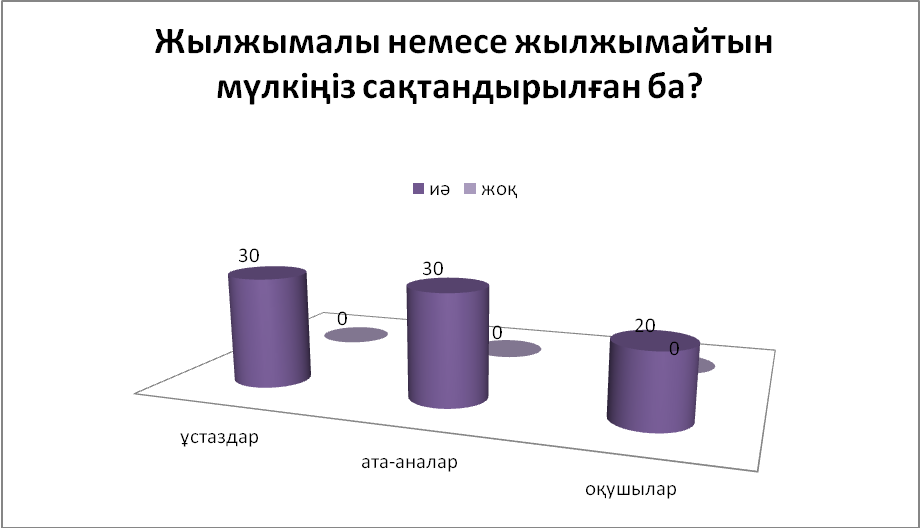
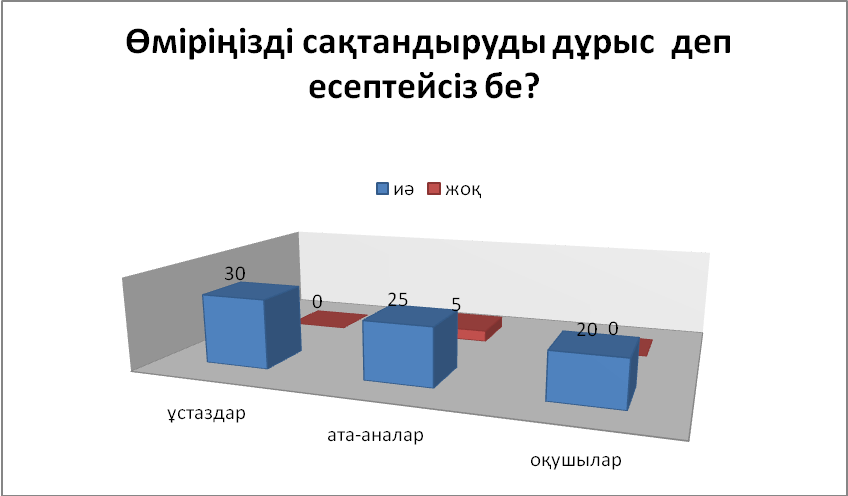
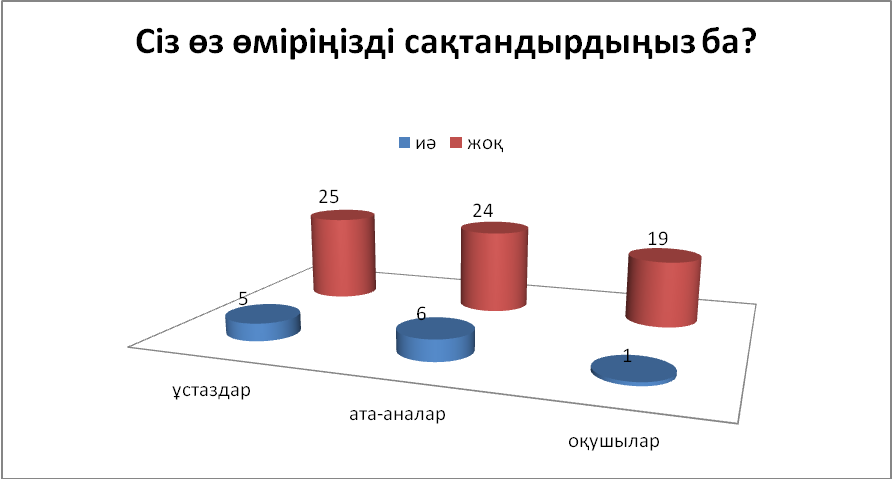
Сауалнама нәтижесі көрсеткендей халық сақтандыруды біледі, алайда өмірін сақтандыруды әлі де дұрыс қабылдамай жүргендері анықталды. Кейбір кредит беретін мекемелердің амалсыз кредит алушының өмірін сақтандырғаны болмаса арнайы барып өз өмірлерін сақтандырмағанын анықтадым.
Қорытынды
Ғылыми жұмысымды қортындылай келе ,сақтандыру нақты адамдар мен заңды ұйымдар мүдделерін сақтандыратын жағдайлар сандарынан сақтандыру қорғанысын қамтамасыз ету мақсатындағы кәсіпкерлік қызметінің түрі. Азаматтық құқықтың негізгі де басты институттары болып табылатын мұрагерлік құқық пен сақтандыру құқықтарының байланысы үнемі жетілдіріліп отыратыны белгілі. Азаматтар сақтандырудың міндетті және ерікті сақтандыру түрлерін біледі. Міндетті сақтандыру – заң күшімен жүзеге асырылатын сақтандырылу..Ерікті сақтандыру тараптарының ықылас білдіруімен жүзеге асырылатын сақтандыру. Міндетті сақтандыру ұйымдастыру мен жүргізу тәртібін Казахстан Республикасы Министірлер Кабинеті белгілейді. Республиканың сақтаныру нарығында шетелдік ұйымдарының қатысуымен құрылған сақтандыру ұйымдары елеулі орын алып отыр .Олар қаржының жағдайды нығаитуымен қатар , халықаралық тәжірибені, жаңа технологияларды енгізуге,отандық сақтандырушылардың дүниежүзлік сақтандыру нарығына шығуна ықпал етеді. Сақтандыру мәдениетінің, сақтандыру өнімдері туралы білім деңгеиінің төмендігін, сақтандыру артықшылығы туралы ақпараттың аздығын, қажетті қызмет түрлерінің жоқтығын атап өткен жөн.Осындай келеңсіз жағдаиларды жою ұлтық, сақтандыру нарығының дамуына ықпал ететіні сөзсіз. Қазіргі кезде Қазахстаның сақтық рыногы қатысушылардың ассоциациясы құрылған.Ассоциоцаның негзгі міндеттері Қазахстан Республикасының сақтық рыногын дамытудың қолайлы жағдайларын жасау және халықтың сақтың мәдениетінің деңгеиін артыру болып табылады. Соңғы жылдары сақтықтың отандық рыногонда оң тенденциялар байқалуда .Міндетті сақтандыру бойынша сақтық сыйлық ақыларарының көлемі 136,4%-ға өсті. Қазіргі кезде Қазахстанда 34 сақтық ұыймдарының сақтық қызметін жүзеге асыру құқығына лицензиялары бар, соның ішінде 6 шетелдіктің қатысуымен және 2-өмірді сақтандыру бойынша, 27-і көлік құралдары иелерінің АҚЖ-ні міндетті сақтандыру бойынша лицензиялары бар.
Қорыта келе, Қазақстан Республикасының егеменді мемлекет ретінде қалыптасуы мен дамуы қаржы аясында реформалардың едәуір өріс алуын талап етеді Сақтандыру ұйымдарын кеңейтуге мемлекет те мүдделі. Сонымен, сақтандыру нақты адамдар мен заңды ұйымдар мүдделерін сақтандыратын жағдайлар салдарынан сақтандыру қорғанысын қамтамасыз ету мақсатындағы кәсіпкерлік қызметтің түрі.
Пайдаланылған әдебиеттер тізімі:
Қ.Қ. Жүйріков «Қазақстандағы сақтандыру: күрделі мәселелер мен дамудың болашағы» Алматы, 1994ж.
Орысша-қазақша заңдық түсіндірме сөздік-анықтамалық. — Алматы: «Жеті жарғы» баспасы, 2008 жыл. ISBN 9965-11-274-6
Ж.Тамашева «Сақтандыру – экономиканың бір саласы» Алматы ақшамы, 2004ж. 19 тамыз
С.Нартаев «Әлеуметтік сақтандыру кімді қорғайды» Қазақ елі, 2005ж. 25 сәуір
О.Лер «Сақтанушының мүддесін қорғау» Қаржы – қаражат, 7/1997ж.
О.Лер «Жаңаша сақтандыру жолдары» Қаржы – қаражат, 12/1997ж.
А.Хамитов «Сақтандырушыны таңдау – тағдырыңды тапсыру» Қаржы қаражат, 7/1997ж.
Құлпыбаев «Қаржы» Алматы, Экономикс 2005
А.Хамитов «Шет елдердегі сақтандыру туралы бірер сөз» Жұлдыз, 5/2005ж.
П.Исахова «Шет елдердегі әлеуметтік қорғау мен әлеуметтік сақтандыру жүйесінің даму тарихы» Қаржы – қаражат, 6/2004
С.Воробьева «Сақтандырудың қаржылық тұрақтылығы» Қаржы –қаражат, 10/1997ж.
ҚР-ның Азаматтық кодексі/жалпы бөлім/ 2007ж.
Нормативтік құқықтық актілер туралы ҚР-ның заңы 24.03.2007ж.
Гражданское право. Практикум, под ред. Егорова Н.Д.-СПб.,1996.
Калмыков Ю.Х. Вопросы применения гражданско-правовых норм-Саратов. 1976.
.
1 Заңды тұлға- меншік шаруашылығын жүргізуге немесе басқару құқығындағы оқшау мүлкі бар сол мүлікпен өз міндетемелері бойынша жауап беретін,өз атанынан мүліктік және мүліктік емес құқықтар мен міндеттерге ие болатын,жүзеге саыратын,сотта талапкер және жауапкер бола аламтын ұйым ,
2 Жеке тұлға-Қазақстан Республикасының азаматы,басқа мемлекеттердің азаматтары,азамттығы жоқ адамдар жеке тұлғалар болпып ұғынылады.
3 Оферта жолданған жақтың оны қабылдағаны туралы жауабы акцепт деп танылады.
4 Шарт жасасу туралы бір немесебірнеше нақты жақтарға жасалған ұсыныс,егер ол жеткілікті дәрежеде айқын болып,ұсыныс жасаған жақтың ол қабылдаған жағдайда өзін сонымен байланысты деп есептеу жөніндегі ниетін көрсетсе,оферта деп танылады.




 Бұл курс Қазақстан Республикасы Оқу-ағарту министрлігімен келісілген